چطور صورتحساب اصلاحی سامانه مؤدیان را بدون بروز جریمه ارسال کنیم؟
ارسال صورتحساب اصلاحی راه قانونی تغییر مبلغ، تعداد یا تخفیف فاکتوری است که قبلاً در سامانهٔ مؤدیان ثبت شده؛ به شرطی که خریدار و ماهیت معامله عوض نشده باشد. در این حالت فاکتور اصلی را باطل نمیکنید: یک فاکتور تازه از نوع اصلاحی میفرستید که به شمارهٔ منحصربهفرد مالیاتی ۲۲ کاراکتری فاکتور اولیه ارجاع میدهد و اطلاعات قبلی را جایگزین میکند.
بر اساس دستورالعملهای رسمی سازمان امور مالیاتی در intamedia.ir، ثبت و ارسال صورتحساب اصلاحی باید ظرف مهلت قانونی (حداکثر ۲۱ روز از تاریخ صدور فاکتور اولیه) انجام شود تا مشمول جرائم ماده ۲۶ قانون پایانههای فروشگاهی و سامانه مؤدیان نشود. پس پیش از هر چیز تاریخ فاکتور مرجع را نگاه کنید.
کدام مورد اصلاحی است و کدام ابطال یا برگشت؟
اصلاحی برای وقتی است که فاکتور اصلی در سامانه تایید شده یا وضعیت نهایی گرفته، ولی بخشی از دادههای ریالی یا تعدادی آن غلط است. طبق مفاد قانون پایانههای فروشگاهی، اطلاعات اصلی معامله مثل شماره ملی یا شناسهٔ ملی خریدار در صورتحساب اصلاحی قابل تغییر نیست. اگر شناسهٔ خریدار اشتباه باشد، تنها راه، ابطال فاکتور و صدور فاکتور جدید است.
قاعده را میشود در دو پرسش خلاصه کرد. اول: آیا شناسهٔ ملی خریدار اشتباه است؟ اگر بله، ابطالی. دوم: آیا کل معامله فسخ شده است؟ اگر بله، باز هم ابطالی. فقط وقتی جواب هر دو «خیر» است، سراغ اصلاحی میروید.
| ویژگی | صورتحساب اصلاحی | صورتحساب ابطالی | صورتحساب برگشت از فروش |
|---|---|---|---|
| تغییر شناسه/کد ملی خریدار | غیرقابل تغییر | تغییر با صدور فاکتور جدید | غیرقابل تغییر |
| تغییر تعداد یا مبلغ کالا | امکانپذیر | غیرممکن (کل فاکتور باطل میشود) | امکانپذیر (کاهش اقلام مرجوعی) |
| ارتباط با فاکتور مرجع | درج شماره ۲۲ رقمی مالیاتی | درج شماره ۲۲ رقمی مالیاتی | درج شماره ۲۲ رقمی مالیاتی |
| اثر بر اعتبار مالیاتی | تعدیل مابهالتفاوت ارزش افزوده | حذف کامل اعتبار مالیاتی فاکتور | کاهش اعتبار به میزان کالا برگشتی |
مثال: تخفیفی که در فاکتور جا ماند
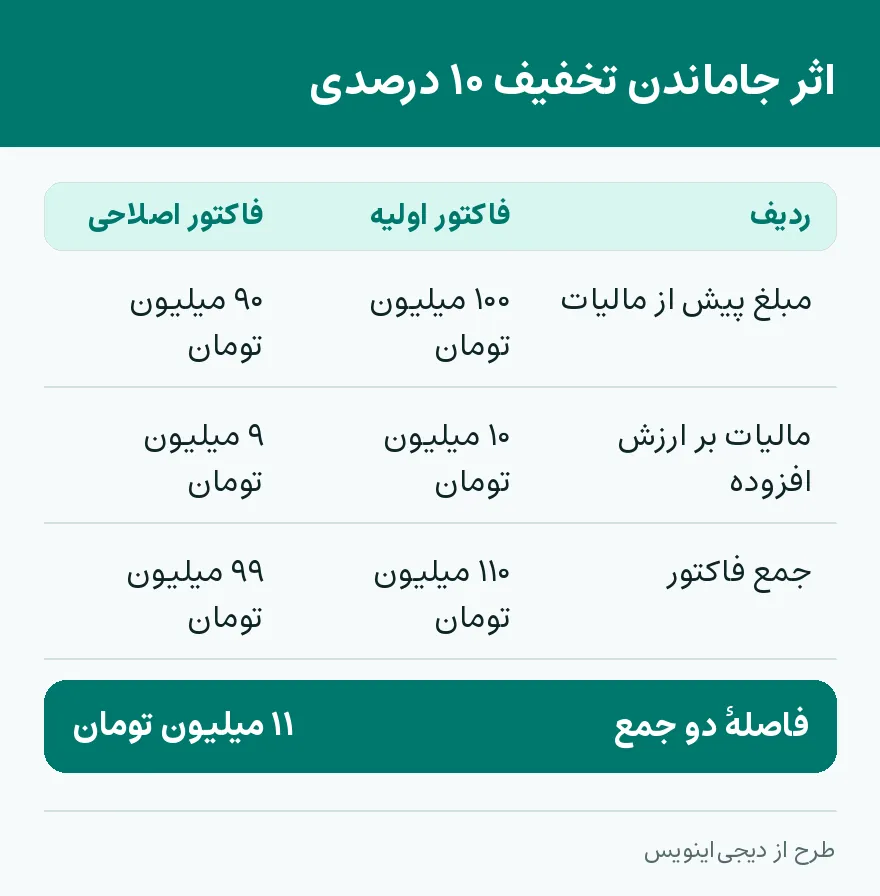
مثال. مریم مدیر مالی یک شرکت پخش مواد غذایی است و فاکتوری به مبلغ ۱۰۰ میلیون تومان برای یک فروشگاه فرستاده. چند روز بعد معلوم میشود تخفیف ۱۰ درصدی توافقشده در فاکتور اعمال نشده است. خریدار همان است، کالا همان است؛ فقط مبلغ غلط است. پس بهجای ابطال، صورتحساب اصلاحی با شمارهٔ مالیاتی فاکتور اولیه صادر میکند.
حساب آن ساده است. ده درصدِ ۱۰۰ میلیون تومان میشود ۱۰ میلیون تومان، پس مبلغ خالص به ۹۰ میلیون تومان میرسد. با نرخ ۱۰ درصدی ارزش افزوده که در گام چهارم آمده، مالیات فاکتور اولیه ۱۰ میلیون تومان و جمعش ۱۱۰ میلیون تومان بود. در فاکتور اصلاحی مالیات ۹ میلیون تومان و جمع ۹۹ میلیون تومان است. فاصلهٔ دو جمع، یعنی ۱۱۰ میلیون منهای ۹۹ میلیون، ۱۱ میلیون تومان است: ۱۰ میلیون از تخفیف و ۱ میلیون از مالیاتی که دیگر تعلق نمیگیرد.
این عدد آخر را جدی بگیرید. اعتبار مالیاتی خریدار هم به همین اندازه تعدیل میشود و اگر او فاکتور اولیه را در دفترش ثبت کرده، باید از اصلاح خبر داشته باشد.
پیش از صدور، اینها را کنار دستتان بگذارید
اولین پیشنیاز، شمارهٔ منحصربهفرد مالیاتی فاکتور اصلی است. بدون این شناسهٔ ۲۲ رقمی، سامانهٔ مؤدیان فاکتور شما را رد میکند و خطای پیدا نشدن فاکتور مرجع میدهد. فاکتور اولیه هم باید در کارپوشهٔ سازمان امور مالیاتی ثبت نهایی شده باشد.
- کد رهگیری و شمارهٔ ۲۲ رقمی مالیاتی فاکتور مرجع را از سامانه بردارید.
- مطمئن شوید برای همین فاکتور قبلاً صورتحساب ابطالی ثبت نشده است.
- کد شناسهٔ کالا یا خدمت (کد عمومی یا اختصاصی ۱۳ رقمی) باید دقیقاً با فاکتور مرجع یکی باشد.
- تاریخ صدور فاکتور اصلاحی نباید قبل از تاریخ فاکتور مرجع باشد؛ اگر در ثبت تاریخ گیر کردید، راهنمای خطای تاریخ در سامانه مؤدیان را ببینید.
پنج گام ثبت و ارسال
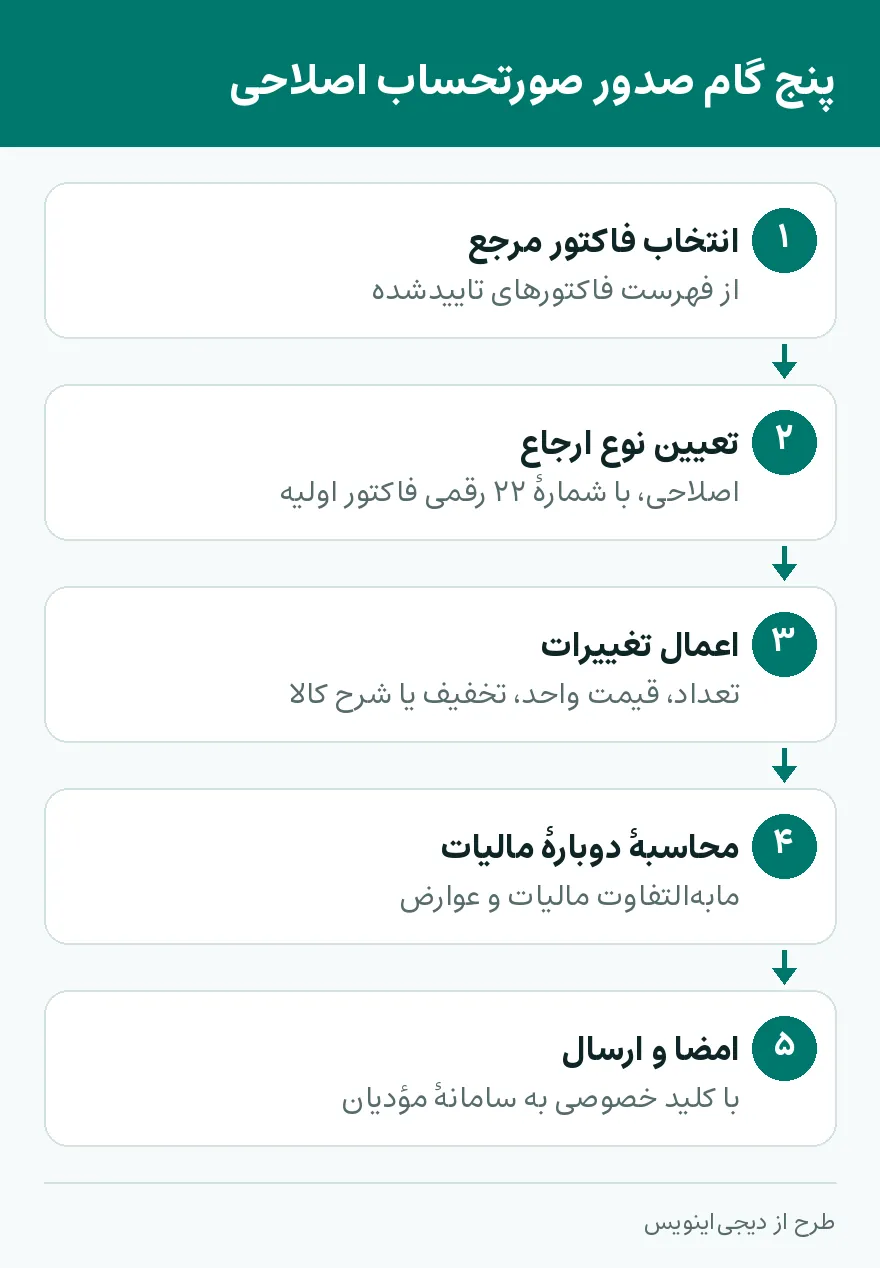
اگر در یک نرمافزار ابری کار میکنید، مسیر معمولاً این است: در صفحهٔ «مدیریت فاکتورها» فاکتور را پیدا میکنید، «ارسال به مؤدیان» را میزنید و «صدور صورتحساب اصلاحی» را انتخاب میکنید. بعد از آن، این گامها پیش میآید:
۱. انتخاب فاکتور مرجع: فاکتور اصلی را از فهرست فاکتورهای تاییدشده انتخاب کنید.
۲. تعیین نوع ارجاع: نوع فاکتور را روی «اصلاحی» بگذارید تا نرمافزار شناسهٔ ۲۲ رقمی فاکتور اولیه را در فیلد inno یا شمارهٔ مرجع قرار دهد.
۳. اعمال تغییرات: فقط همان چیزی را که غلط بوده عوض کنید: تعداد، قیمت واحد، نرخ تخفیف یا شرح کالا. فیلدهای مشخصات خریدار قفل میمانند.
۴. محاسبهٔ دوبارهٔ مالیات بر ارزش افزوده: نرمافزار مابهالتفاوت مالیات و عوارض را بر اساس نرخ قانونی (۱۰ درصد در سال ۱۴۰۳) حساب میکند. رقمش را با حساب دستی خودتان مقایسه کنید.
۵. امضای دیجیتال و ارسال: فاکتور را با کلید خصوصی امضا کنید و به سامانهٔ مؤدیان بفرستید.
اگر معامله ارزی بوده، معادل ریالی با نرخ تسعیر زمان صدور فاکتور مرجع حساب میشود؛ جزئیاتش در مقالهٔ فاکتور ارزی سامانه مؤدیان آمده است.
یادداشت عملی — در پشتیبانی زیاد میبینم که اصلاحی را با عجله و بدون نگاه به تاریخ فاکتور مرجع میفرستند و بعد معلوم میشود مهلتش گذشته بوده. ترتیبی که من پیشنهاد میکنم این است: اول تاریخ و شمارهٔ ۲۲ کاراکتری را چک کنید، بعد نوع (اصلاحی، ابطالی یا برگشت) را تعیین کنید و آخر سر سراغ اعداد بروید. اعداد را همیشه میشود دوباره حساب کرد؛ مهلت را نه.
مرز اصلاح و برگشت از فروش
حساسترین تصمیم، تشخیص مرز «اصلاح صورتحساب» و «برگشت از فروش» است. اشتباه بین این دو، پروندهٔ مالیاتی را دچار مغایرت حسابرسی میکند.
اگر خریدار بخشی از کالا را پس داده، صورتحساب اصلاحی اشتباه است و باید «صورتحساب برگشت از فروش» صادر شود. اگر کالا سر جایش است و فقط قیمت یا محاسبهٔ ریالی غلط بوده، اصلاحی راه استاندارد است.
در صنفهایی مثل طلا و جواهر که اجرت، سود و حقالعمل جدا ثبت میشوند، کوچکترین اشتباه در عددها ارزش افزوده را زیاد جابهجا میکند. برای این صنف، فاکتور طلا سامانه مؤدیان را بخوانید. اگر حجم صورتحسابهای ارجاعیتان زیاد است، حسابداری ابری صدور آنها را از دل همان فاکتور اصلی ممکن میکند و لازم نیست شمارهها را دستی کپی کنید.
خطاهایی که سامانه به آنها واکنش نشان میدهد
- خطای عدم تطابق شماره مرجع (Error Code 1005): وقتی رخ میدهد که شمارهٔ ۲۲ رقمی فاکتور اصلی اشتباه وارد شده یا فاکتور اصلی هنوز در سامانه ثبت نهایی نشده است.
- تغییر شناسهٔ خریدار: اگر در فاکتور اصلاحی شمارهٔ ملی را عوض کنید، سامانه فاکتور را رد میکند.
- تاریخ صدور: تاریخ فاکتور اصلاحی نمیتواند قبل از تاریخ فاکتور مرجع باشد.
- شناسهٔ کالا/خدمت: کد کالا در فاکتور اصلاحی باید همان کد فاکتور مرجع باشد، مگر اینکه بخواهید شرح کالا را بر اساس الگوی استاندارد تغییر دهید.
مرور آخر پیش از دکمهٔ ارسال
- [ ] شمارهٔ منحصربهفرد مالیاتی (۲۲ کاراکتر) فاکتور اولیه در فاکتور اصلاحی ثبت شده است؟
- [ ] مشخصات خریدار (شناسهٔ ملی/کد ملی) دقیقاً با فاکتور اصلی یکی است؟
- [ ] مهلت ۲۱ روزه از زمان صدور فاکتور مرجع رعایت شده است؟
- [ ] مابهالتفاوت مالیات بر ارزش افزوده و عوارض درست حساب شده است؟
- [ ] فاکتور اصلی قبلاً باطل نشده است؟
اگر به یکی از اینها جواب «نه» دادید، دکمهٔ ارسال را نزنید؛ اول همان یک مورد را درست کنید.
پرسشهای پرتکرار
صورتحساب اصلاحی کی صادر میشود و کی ابطالی؟
وقتی خریدار و ماهیت معامله ثابت است و فقط مبلغ، تعداد یا تخفیف غلط بوده، اصلاحی صادر میشود. اگر شناسهٔ ملی خریدار اشتباه است یا کل معامله فسخ شده، باید ابطالی صادر کنید.
آیا در فاکتور اصلاحی میتوان کد ملی خریدار را تغییر داد؟
خیر. مشخصات خریدار در صورتحساب اصلاحی قابل تغییر نیست و سامانه چنین فاکتوری را رد میکند؛ راه درست ابطال و صدور فاکتور جدید است.
مهلت ارسال صورتحساب اصلاحی چقدر است؟
طبق دستورالعملهای سازمان امور مالیاتی که در متن آمده، حداکثر ۲۱ روز از تاریخ صدور فاکتور اولیه.
برای صدور فاکتور اصلاحی چه اطلاعاتی لازم است؟
شمارهٔ منحصربهفرد مالیاتی ۲۲ کاراکتری فاکتور مرجع، و اطمینان از اینکه فاکتور اولیه ثبت نهایی شده و قبلاً باطل نشده است.
اگر خریدار بخشی از کالا را پس بدهد، اصلاحی بزنیم؟
نه. برای کالای مرجوعی صورتحساب برگشت از فروش صادر میشود؛ اصلاحی برای وقتی است که کالا سر جایش است و فقط عدد غلط بوده.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.