چطور فاکتور ارزی را بدون بروز مغایرت در سامانه مؤدیان ثبت کنیم؟
فاکتور ارزی سامانه مؤدیان صورتحسابی است که معاملهاش با ارزی غیر از ریال انجام شده، اما گزارشش به سامانه باید معادل ریالی دقیق داشته باشد. برای اینکه رد نشود، چهار چیز باید با هم جور باشد: نوع ارز، مبلغ ارزی، نرخ برابری (نرخ تسعیر) و معادل ریالی؛ حاصلضرب مبلغ ارزی در نرخ باید عیناً همان مبلغ ریالی ثبتشده باشد.
این موضوع بیشتر برای شرکتهای صادراتی، خدماتدهندگان به مشتری خارجی و کسبوکارهایی پیش میآید که با ارز خارجی معامله میکنند. بر اساس آخرین دستورالعملهای سازمان امور مالیاتی در سامانهٔ tax.gov.ir، برای صدور این فاکتور باید از الگوی دوم (فروش ارزی) یا الگوی صادرات استفاده کنید و نرخ برابری را طبق نرخ سامانهٔ بانک مرکزی یا سامانهٔ الکترونیکی ارز (ETS) در تاریخ صدور فاکتور حساب کنید. اگر معادل ریالی حتی یک ریال مغایرت داشته باشد، حتی اگر سامانه فاکتور را بپذیرد، در رسیدگی مالیاتی به چالش میخورید.
سه دادهای که در هر سطر ارزی کنترل میشود
اصل در صورتحساب ارزی این است که معامله به ارز انجام شده اما گزارشگری مالیاتی در نهایت به ریال است. بر طبق ماده ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم و مقررات اجرایی ماده ۲۶ قانون مالیات بر ارزش افزوده، مؤدیان مکلفاند معادل ریالی مبادلات ارزی را در زمان صدور صورتحساب الکترونیکی تعیین و ثبت کنند.
- کد ارز (Currency Code): کد استاندارد ISO ارز معامله، مثل USD، EUR یا AED.
- نرخ برابری ارز (Exchange Rate): نرخ تبدیل هر واحد ارز به ریال در روز صدور فاکتور.
- مبلغ ارزی و معادل ریالی: حاصلضرب مبلغ ارزی در نرخ برابری باید دقیقاً با مبلغ ریالی پیش از ارزش افزوده برابر باشد.
اگر صورتحساب صادراتی است، مالیات بر ارزش افزوده محاسبه نمیشود و نرخ آن صفر درصد تلقی میشود. اما اگر معاملهٔ ارزی داخل کشور است یا خدمت ارزی غیرصادراتی است، ارزش افزوده بر اساس معادل ریالی محاسبه و ثبت میشود.
کدام الگو برای کدام معامله
انتخاب نادرست الگو یعنی یا اعتبار مالیاتی خریدار نادیده گرفته میشود یا معافیت صادراتی شما از دست میرود. سناریوی خودتان را در این جدول پیدا کنید:
| نوع معامله | الگوی صورتحساب در سامانه | وضعیت ارزش افزوده | مرجع نرخ برابری ارز |
|---|---|---|---|
| صادرات کالا به خارج از کشور | الگوی ۷ (صادرات) | معاف / نرخ صفر | نرخ سامانه ETS / بانک مرکزی در روز اظهارنامه |
| فروش کالا/خدمات ارزی داخل کشور | الگوی ۲ (فروش ارزی) | ۹ درصد (یا نرخ مصوب) روی معادل ریالی | نرخ توافقی یا نرخ سامانه ایانای در روز صدور |
| ارائه خدمات به طرف خارجی (صادرات خدمات) | الگوی صادرات یا فروش ارزی | نرخ صفر (در صورت تأیید برگشت ارز) | نرخ رسمی بانک مرکزی / سامانه نیما |
اگر خریدهای داخلی انبار شما با فاکتورهای ارزی گره خورده است، ثبت فاکتور خرید در انبار کمک میکند انبار و دادههای سامانه مؤدیان همگام بمانند.
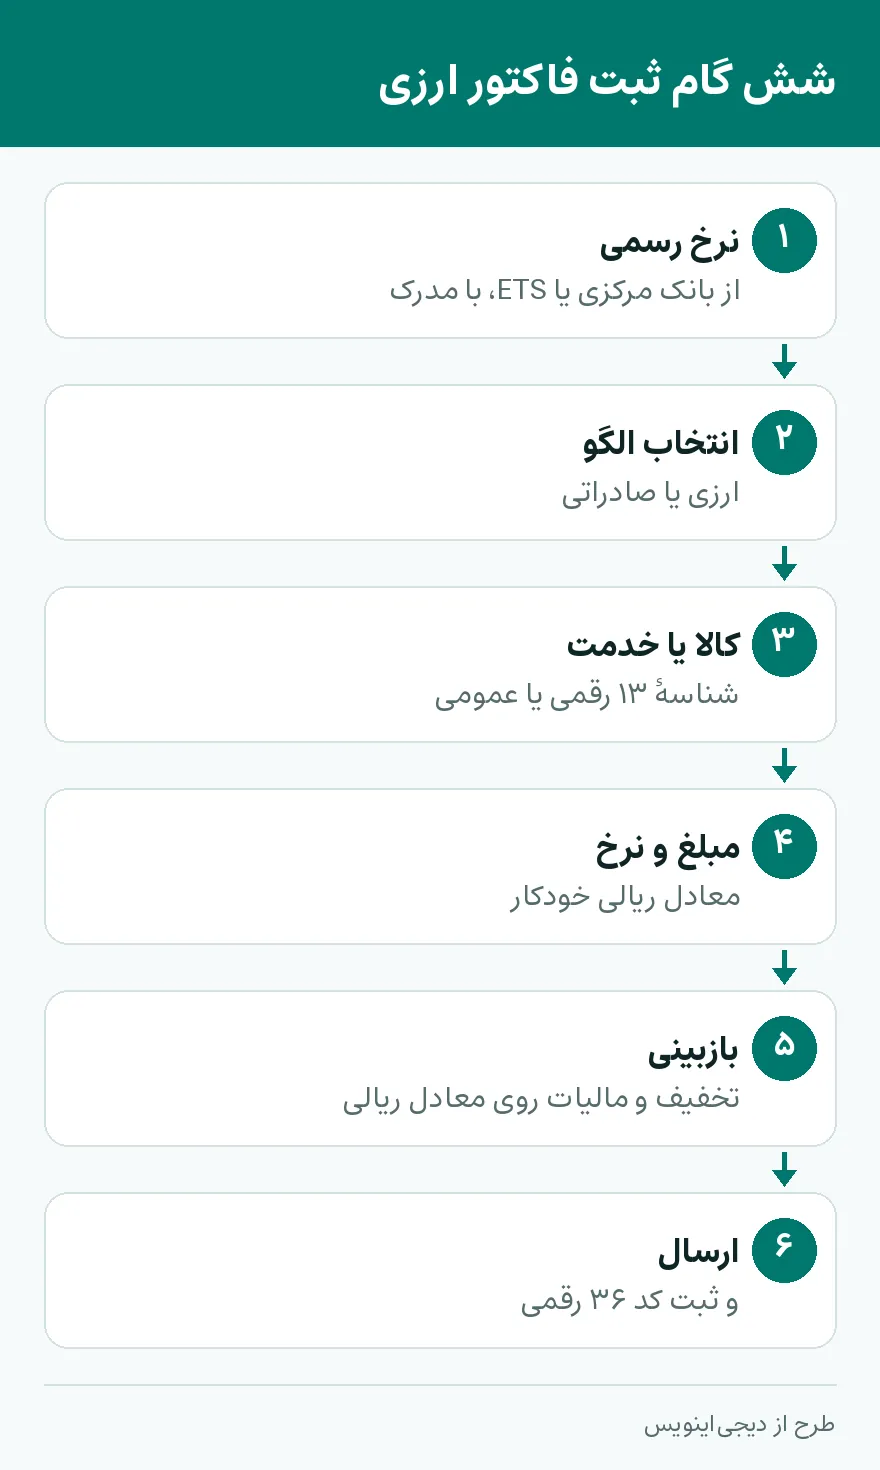
شش گام ثبت، از نرخ رسمی تا شمارهٔ مالیاتی
- نرخ رسمی ارز را بگیرید: پیش از ثبت، نرخ برابری را از سامانهٔ رسمی بانک مرکزی یا ETS بردارید و مدرکش را ضمیمهٔ سند حسابداری کنید.
- الگو را انتخاب کنید: در نرمافزار، الگوی صورتحساب را روی «ارزی» یا «صادراتی» بگذارید.
- اطلاعات کالا یا خدمت را وارد کنید: شناسهٔ کالا یا خدمت (۱۳ رقمی یا عمومی).
- مبلغ ارزی و نرخ را ثبت کنید: مبلغ ارزی هر سطر و نرخ تبدیل به ریال را بنویسید؛ نرمافزار باید معادل ریالی را خودکار حساب کند.
- ارزش افزوده و تخفیف را بازبینی کنید: هر تخفیف یا مالیاتی روی معادل ریالی حساب میشود.
- ارسال کنید: پس از ارسال، منتظر وضعیت «موفق» بمانید و کد ۳۶ رقمی منحصربهفرد مالیاتی را ثبت کنید.
در حوزهٔ طلا و جواهر یا مبادلات خاصی که ارزش افزودهشان ساختار دیگری دارد، فاکتور طلا سامانه مؤدیان نکات مهمی دربارهٔ اجزای صورتحساب دارد.
مثال: اختلاف معادل ریالی از کجا میآید
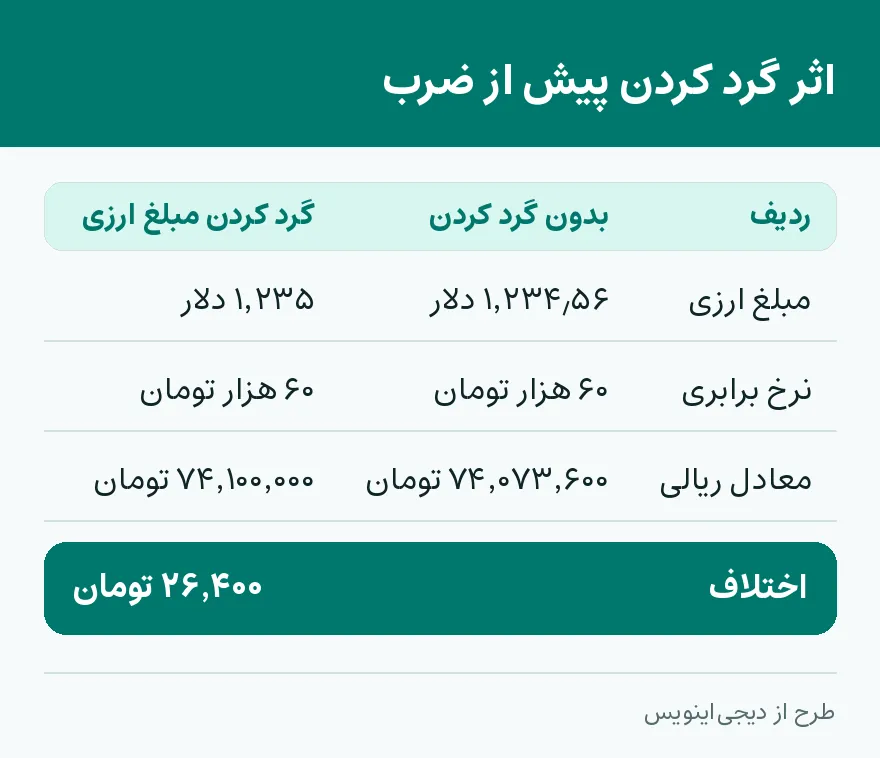
مثال. خدمتی به مبلغ ۱٬۲۳۴٫۵۶ دلار به مشتری خارجی فروختهاید و فرض کنید نرخ برابری روز صدور ۶۰ هزار تومان برای هر دلار است. ۱٬۲۳۴٫۵۶ ضرب در ۶۰ هزار تومان میشود ۷۴٬۰۷۳٬۶۰۰ تومان؛ این همان عددی است که باید در معادل ریالی بنشیند.
حالا اگر نرمافزار مبلغ ارزی را پیش از ضرب به ۱٬۲۳۵ دلار گرد کند، ۱٬۲۳۵ ضرب در ۶۰ هزار تومان میشود ۷۴٬۱۰۰٬۰۰۰ تومان. ۷۴٬۱۰۰٬۰۰۰ منهای ۷۴٬۰۷۳٬۶۰۰ میشود ۲۶٬۴۰۰ تومان اختلاف بین سطری که فرستادهاید و حاصلضربی که سامانه خودش حساب میکند. همین اختلاف کوچک کافی است تا خطای عدم تطابق مبلغ برگردد.
یادداشت عملی — در پشتیبانی زیاد میبینم که اختلاف فاکتور ارزی از نرخ نیست، از جایی است که گرد کردن اتفاق میافتد. ترتیبی که وقت را نجات میدهد این است: اول مبلغ ارزی را با همهٔ اعشارش نگه دارید، بعد ضرب کنید، و فقط نتیجهٔ ریالی را گرد کنید. و نرخ را همان روز صدور با مدرکش ثبت کنید، نه آخر ماه از حافظه.
خطاهایی که فاکتور ارزی را برمیگرداند
فاکتور ارزی چون چند متغیر محاسباتی همزمان دارد، بیشتر از فاکتور ریالی ساده خطای سیستمی میگیرد:
- کد خطای ۴۳۲۱ (عدم تطابق مبلغ ریالی و ارزی): وقتی حاصلضرب مبلغ ارزی در نرخ برابری با مبلغ ریالی فایل XML ارسالی حتی چند ریال فرق داشته باشد (مشکل گرد کردن). تنظیمات اعشار نرمافزار را روی حداقل ۲ یا ۴ رقم اعشار بگذارید.
- کد خطای ۱۱۰۰ (شناسه ارز نامعتبر): کد ارز غیراستاندارد یا شناختهنشده. از کدهای استاندارد ISO ۳۱۶۶ استفاده کنید.
- رد نرخ تسعیر در رسیدگی: اگر نرخ ثبتشده با نرخ رسمی سامانهٔ ETS فاصلهٔ فاحش داشته باشد، ممیز مالیاتی در رسیدگی مابهالتفاوت تسعیر را درآمد مشمول مالیات میگیرد یا هزینه را رد میکند.
اگر کالای امانی دارید و مبادلهٔ ارزی رویش انجام میشود، ثبتها باید شفاف باشد؛ کنترل مغایرت را در ثبت حسابداری کالای امانی ببینید.
یک منبع نرخ، برای همهٔ فاکتورها
مهمترین تصمیم مدیر مالی در فاکتور ارزی، انتخاب یک منبع واحد و رویهٔ ثابت برای نرخ برابری است. نوسان لحظهای بازار آزاد نباید ملاک ثبت باشد؛ رویهای یکسان بر اساس بخشنامههای سازمان امور مالیاتی بنویسید. وقتی همهٔ فاکتورهای ارزی با نرخهای تأییدشدهٔ بانک مرکزی در تاریخ صدور ثبت شوند، پایان سال مالی با انبوه مغایرتهای تسعیر روبهرو نمیشوید.
پیش از ارسال هر فاکتور ارزی:
- [ ] کد ارز بر اساس ISO درست انتخاب شده است.
- [ ] نرخ برابری با مرجع رسمی (ETS / بانک مرکزی) یکی است.
- [ ] حاصلضرب مبلغ ارزی در نرخ دقیقاً با مبلغ ریالی برابر است.
- [ ] الگوی صورتحساب (صادراتی یا فروش ارزی) با نوع معامله میخواند.
- [ ] شماره و تاریخ پروانهٔ گمرکی (در صادرات کالا) درست درج شده است.
برای مقایسهٔ قابلیتهای نرمافزار متناسب با حجم فاکتورهای ارزیتان، صفحهٔ تعرفههای نرمافزار را ببینید.
پرسشهای پرتکرار
فاکتور ارزی در سامانه مودیان با کدام الگو ثبت میشود؟
فروش ارزی داخل کشور با الگوی ۲ (فروش ارزی) و صادرات کالا با الگوی ۷ (صادرات)؛ صادرات خدمات با الگوی صادرات یا فروش ارزی.
نرخ ارز فاکتور ارزی را از کجا بیاورم؟
از سامانهٔ رسمی بانک مرکزی یا سامانهٔ الکترونیکی ارز (ETS) در تاریخ صدور فاکتور، و مدرکش را ضمیمهٔ سند حسابداری کنید.
چرا فاکتور ارزی با وجود نرخ درست رد میشود؟
معمولاً به خاطر گرد کردن: حاصلضرب مبلغ ارزی در نرخ با مبلغ ریالی ارسالی حتی چند ریال فرق دارد. اعشار را حداقل روی ۲ یا ۴ رقم نگه دارید.
فاکتور صادراتی ارزش افزوده دارد؟
در صورتحساب صادراتی مالیات بر ارزش افزوده محاسبه نمیشود و نرخ آن صفر تلقی میشود؛ معاملهٔ ارزی داخل کشور اما بر اساس معادل ریالی ارزش افزوده دارد.
کد ارز در فاکتور ارزی چطور نوشته میشود؟
با کد استاندارد ISO، مثل USD، EUR یا AED؛ کد غیراستاندارد خطای شناسهٔ ارز نامعتبر میدهد.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.