خطای تاریخ صورتحساب در سامانه مؤدیان را چطور بدون جریمه رفع کنیم؟
خطای تاریخ در سامانه مؤدیان معمولاً با یکی از این دو پیام دیده میشود: «تاریخ صدور نمیتواند از تاریخ روز بزرگتر باشد» یا «فاصله زمانی صدور تا ارسال بیش از حد مجاز است». اولی یعنی تاریخی در آینده ثبت شده؛ دومی یعنی فاکتور دیرتر از مهلت فرستاده شده. راه درست به این بستگی دارد که فاکتور کجای مسیر است.
دو پیام، دو ریشهٔ متفاوت
پیام اول تقریباً همیشه از تنظیمات میآید: تاریخ یا ساعت سیستمی که فاکتور را میسازد با ساعت رسمی کشور نمیخواند، یا کسی تاریخ را دستی جلو زده است. صدور صورتحساب با تاریخ آینده غیرمجاز است و سامانه آن را نمیپذیرد.
پیام دوم دربارهٔ فاصله است. فاصله زمانی بین تاریخ صدور صورتحساب (Indatim) و تاریخ ثبت/ارسال آن به سامانه نمیتواند خارج از مهلت مقرر باشد. بر اساس اعلام سازمان امور مالیاتی در intamedia.ir، مهلت مجاز ارسال صورتحساب الکترونیکی حداکثر ۷ روز از تاریخ صدور فاکتور است. ثبت تاریخ گذشته خارج از این مهلت هم موجب عدم پذیرش اعتبار مالیاتی یا صدور خطا میشود.
این تفاوت مهم است، چون پیام اول را پیش از ارسال میشود درست کرد و پیام دوم را معمولاً نه.
اثرش روی خریدار و روی شما
خطای تاریخ فقط یک پیام قرمز نیست. صورتحسابی که پذیرفته نشود، برای خریدار اعتبار مالیات بر ارزش افزوده نمیسازد و هزینهاش هم در دفاتر او محکم نمیایستد. برای فروشنده هم مسئله باز میماند: ناهمخوانی تاریخ صدور و ثبت نه تنها باعث رد صورتحساب میشود، بلکه ممکن است شما را از جریمه ۲ درصدی ماده ۲۶ قانون پایانههای فروشگاهی معاف نکند، مگر اینکه اصلاحات در مهلت قانونی صورت گیرد.
به همین دلیل اگر مدیر مالی هستید یا فاکتورهای چند شرکت را میفرستید، رعایت دقیق این فاصله زمانی مانع از رد دفاتر مالیاتی و از دست رفتن اعتبار ارزش افزوده خریدار میشود.
داستان رضا: از ۲۵ اسفند تا ۵ فروردین
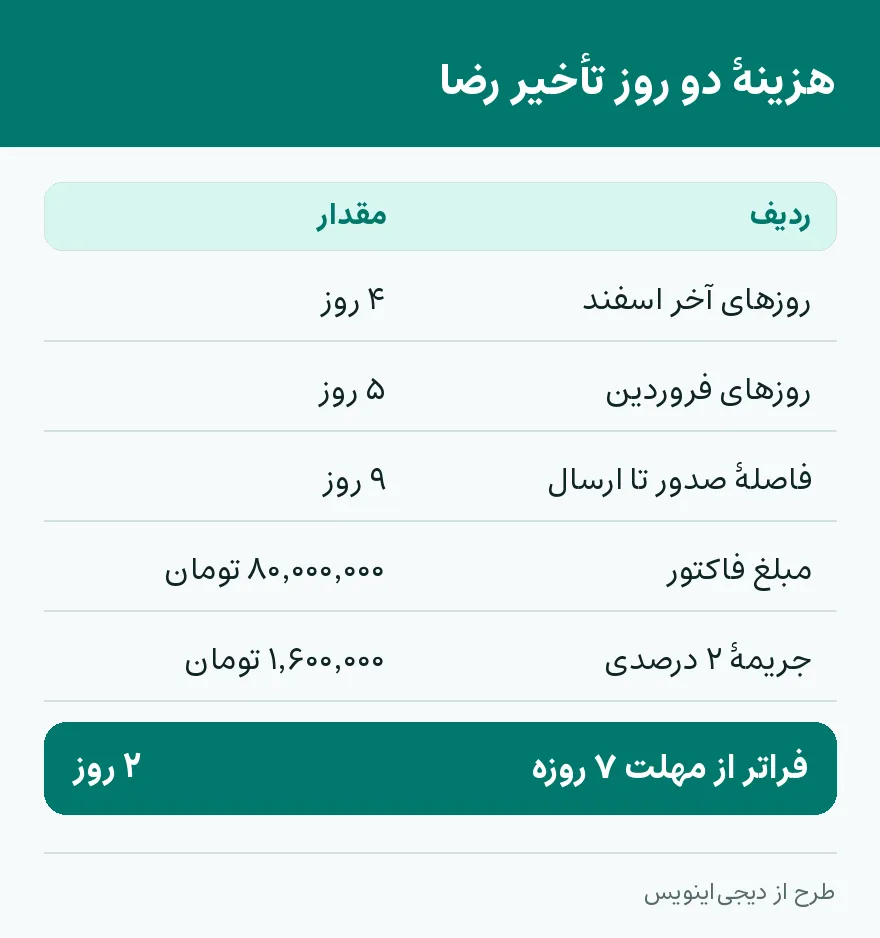
رضا، مدیر یک شرکت پخش قطعات خودرو در تهران، در تاریخ ۲۵ اسفند فاکتوری صادر کرد اما به دلیل شلوغی پایان سال، ارسال آن را به ۵ فروردین موکول کرد. اگر اسفند آن سال ۲۹ روزه باشد، فاصله ۴ روز آخر اسفند بهاضافهٔ ۵ روز فروردین، یعنی ۹ روز است — ۲ روز بیشتر از مهلت ۷ روزه.
سامانه فاکتور رضا را نپذیرفت و خریدار امکان استفاده از اعتبار ارزش افزوده آن دوره را از دست داد. رضا برای حل مشکل مجبور شد از مسیر ابطال و صدور فاکتور تازه استفاده کند.
مثال. فرض کنید مبلغ فاکتور رضا ۸۰٬۰۰۰٬۰۰۰ تومان بوده است. اگر همان جریمه ۲ درصدی که بالاتر گفتیم به آن تعلق بگیرد، ۲ درصد از ۸۰٬۰۰۰٬۰۰۰ تومان میشود ۱٬۶۰۰٬۰۰۰ تومان. یعنی دو روز تأخیر در فرستادن یک فاکتور، هزینهای میسازد که از کار یک روزِ ارسال بهموقع خیلی بیشتر است. حالا همین را در دهها فاکتور شلوغ پایان سال ضرب کنید.
اول وضعیت فاکتور را بفهمید، بعد دست ببرید
پیش از هر تغییری، وضعیت صورتحساب (تأییدشده، در انتظار یا ردشده) و نوع صورتحساب جایگزین (اصلاحی یا ابطالی) را مشخص کنید. تصمیم اشتباه در این مرحله میتواند زنجیرهای از فاکتورهای نادرست بسازد.
۱. بررسی وضعیت فاکتور در کارپوشه: اگر فاکتور هنوز توسط خریدار تأیید نشده یا در حالت معلق است، نحوه برخورد متفاوت از زمانی است که خریدار آن را تأیید کرده باشد. ۲. تعیین نوع فاکتور جایگزین: اگر تاریخ صدور به اشتباه ثبت شده اما معامله اصل قطعی دارد، باید فاکتور ابطال شده و فاکتور جدید با تاریخ صحیح صادر شود؛ زیرا تاریخ صدور در صورتحساب اصلاحی قابل ویرایش نیست. ۳. سنجش مهلت ۷ روزه ارسال: بررسی کنید که آیا امکان ثبت فاکتور با تاریخ امروز وجود دارد یا باید تاریخ معامله را در قراردادها منطبق کنید.
| نوع وضعیت فاکتور | علت خطای تاریخ | اقدام عملی و قانونی | مرجع قانونی/کارپوشه |
|---|---|---|---|
| ارسالنشده (پیشنویس) | تاریخ صدور در آینده است | اصلاح تاریخ قبل از ارسال در نرمافزار | دستورالعمل سامانه مؤدیان |
| ثبتشده در کارپوشه | ثبت فاکتور بعد از مهلت ۷ روزه | ابطال فاکتور قبلی و صدور فاکتور جدید | intamedia.ir |
| ردشده توسط سامانه | عدم تطابق با تقویم شمسی/میلادی | استعلام صحت تنظیمات سرور و ارسال مجدد | خطای سامانه مؤدیان |
ابطال و صدور دوباره، قدم به قدم
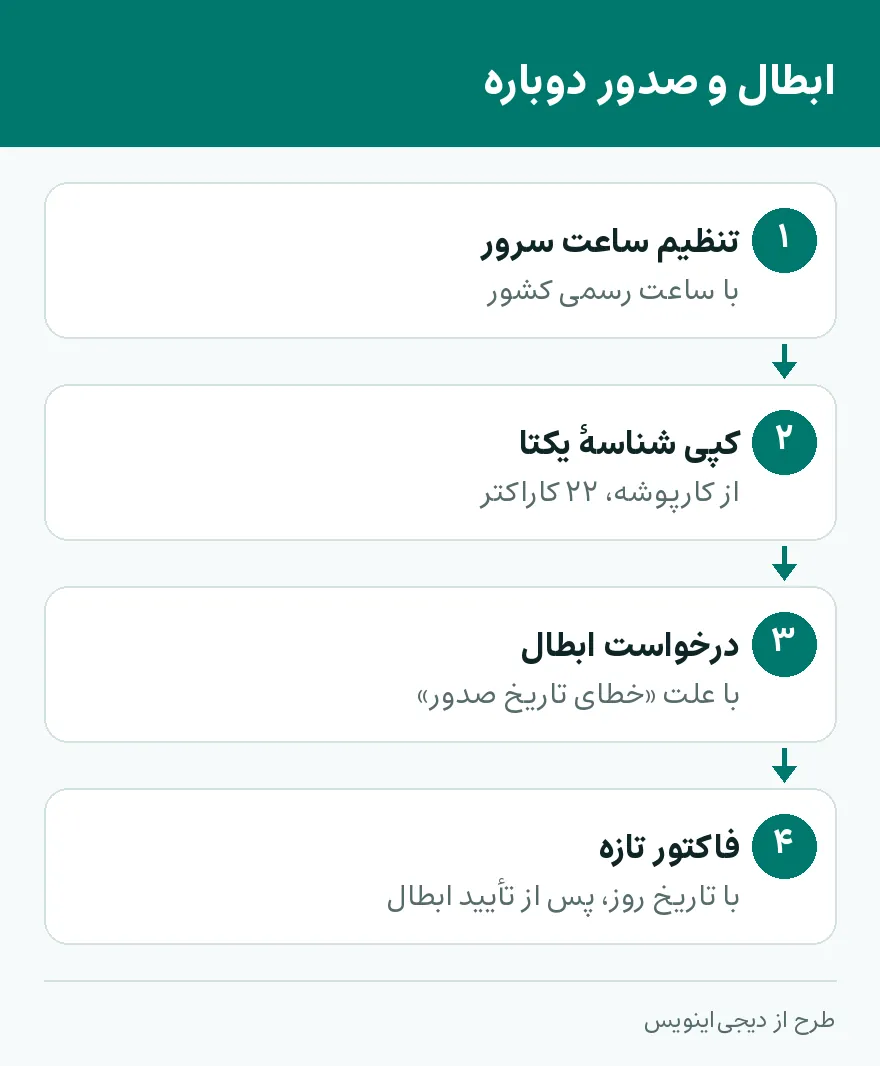
گام اول همیشه یکی است: ساعت و تاریخ سرور نرمافزار حسابداری را با ساعت رسمی کشور منطبق کنید. ناهمخوانی حتی چند دقیقهای میتواند خطا بسازد، و تا این درست نشود، فاکتور تازه هم همان پیام را میگیرد.
بعد مسیر به وضعیت فاکتور بستگی دارد:
- فاکتور در سامانه ثبت نشده؟ تاریخ را در نرمافزار اصلاح کنید و دوباره بفرستید.
- ثبت شده و خریدار هنوز تأیید نکرده؟ صورتحساب ابطالی صادر کنید و فاکتور جدید را ثبت کنید.
- ثبت شده و خریدار تأیید کرده؟ اول با خریدار برای ابطال هماهنگ شوید، بعد فاکتور جدید را ثبت کنید.
برای خود ابطال:
- مرحله ۱: وارد کارپوشه مالیاتی خود شوید و شناسه یکتای مالیاتی (۲۲ کاراکتر) فاکتور دارای خطا را کپی کنید.
- مرحله ۲: در نرمافزار حسابداری خود، در صفحهٔ «فاکتور فروش» دکمهٔ «ابطال صورتحساب» را انتخاب کنید.
- مرحله ۳: علت ابطال را «خطای تاریخ صدور» درج کرده و درخواست ابطال را به سامانه ارسال کنید.
- مرحله ۴: پس از دریافت تایید ابطال، فاکتور جدیدی با تاریخ روز و اطلاعات صحیح تنظیم کرده و دوباره ارسال کنید.
اگر خطا سمت خریدار دیده میشود، راهنمای خطای سامانه مؤدیان خریدار همان مسیر را از طرف او توضیح میدهد. رضا هم همین کار را کرد: فاکتورهای معوق را ابطال کرد، تاریخ روز را تنظیم کرد و در صفحهٔ «فاکتور فروش» دکمهٔ «ارسال به مؤدیان» را زد.
یادداشت عملی — در پشتیبانی زیاد میبینم که خطای تاریخ از خود فاکتور شروع نمیشود، از عادت «آخر هفته همه را با هم میفرستم» شروع میشود. من ترجیح میدهم فاکتور همان روزی برود که صادر شده، حتی اگر فقط یکی باشد. و پیش از ابطال هر چیزی، اول ساعت سیستم را نگاه میکنم؛ بارها دیدهام که فاکتورهای اشتباه ابطال شدهاند و فاکتور بعدی باز همان خطا را گرفته، چون ریشه هنوز سر جایش بود.
چکلیستی که جلوی تکرارش را میگیرد
- [ ] چک کردن روزانه ساعت و تاریخ میلادی/شمسی سیستم حسابداری.
- [ ] عدم ذخیره فاکتورها به صورت پیشنویس برای بیش از ۳ روز.
- [ ] ارسال فاکتورها بهصورت روزانه یا حداکثر ۲۴ ساعت پس از معامله.
- [ ] کنترل فاصله تاریخ صدور (Indatim) و تاریخ ثبت (Indat2m).
- [ ] بررسی اصناف خاص (مانند صنف طلا) که قوانین خاص دارند؛ در صورت نیاز راهنمای فاکتور طلا سامانه مؤدیان را ببینید.
اگر فاکتورهای چند شرکت را از یکجا میفرستید، این چکلیست را برای هر کدام جدا نگه دارید؛ ساعت سرور یک مشتری میتواند درست باشد و دیگری نه. در پنل همکاری دیجیاینویس، حسابداران صاحبانکار و شرکتهای مختلف را از یک پنل واحد مدیریت میکنند و صورتحسابها را ارسال و پیگیری میکنند.
برای اینکه ببینید صورتحسابی که فرستادهاید واقعاً در سامانه نشسته یا نه، از استعلام سامانه مؤدیان استفاده کنید.
پرسشهای پرتکرار
پیام «تاریخ صدور نمیتواند از تاریخ روز بزرگتر باشد» یعنی چه؟
یعنی فاکتور با تاریخی در آینده ساخته شده است. معمولاً ساعت یا تاریخ سیستم حسابداری با ساعت رسمی کشور نمیخواند؛ اول آن را درست کنید و بعد فاکتور را دوباره بفرستید.
پیام «فاصله زمانی صدور تا ارسال بیش از حد مجاز است» را چطور رفع کنم؟
این پیام یعنی فاکتور دیرتر از مهلت ۷ روزه فرستاده شده است. فاکتور قبلی را ابطال کنید و فاکتور جدید را با تاریخ صحیح صادر و ارسال کنید.
آیا میشود تاریخ صدور را با صورتحساب اصلاحی عوض کرد؟
نه. تاریخ صدور در صورتحساب اصلاحی قابل ویرایش نیست؛ برای تاریخ اشتباه باید فاکتور ابطال شود و فاکتور تازه صادر شود.
اگر خریدار فاکتور را تأیید کرده باشد چه کنم؟
اول با خریدار برای ابطال هماهنگ شوید، بعد صورتحساب ابطالی و فاکتور جدید را ثبت کنید.
چطور جلوی تکرار خطای تاریخ را بگیرم؟
ساعت و تاریخ سیستم را هر روز چک کنید، فاکتور را بیش از ۳ روز در پیشنویس نگه ندارید و حداکثر ۲۴ ساعت پس از معامله آن را بفرستید.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.