مغایرت فروش با سامانهٔ مؤدیان — کنترل هفتگی که جریمه را دور میکند
مغایرت فروش و سامانهٔ مؤدیان یعنی دفاتر شما یک جمع فروش میگویند و کارپوشه جمعی دیگر. روز رسیدگی مالیاتی بدترین جا برای فهمیدن این اختلاف است. خبر خوب این است که مغایرت تقریباً همیشه یکی از چهار ریشهٔ تکراری را دارد، و یک کنترل هفتگی ساده هر چهار را زود پیدا میکند.
چهار ریشهٔ رایج و اقدام درست هر کدام
| مغایرت | علت رایج | اقدام درست |
|---|---|---|
| فروش دفاتر بیشتر از کارپوشه | صورتحساب ارسالنشده، یا ردشدهای که پیگیری نشد | فهرست ارسالها را با وضعیت «ردشده/ناموفق» مرور، اشکال را رفع و دوباره ارسال کنید |
| فروش کارپوشه بیشتر از دفاتر | صورتحساب تکراری یا ابطالنشده | ابطالیِ صورتحساب اضافه، با ارجاع به همان صورتحساب |
| اختلاف در ارزش افزوده | شناسهٔ کالا یا نرخ اشتباه روی ردیفها | اصلاحیه با شناسهٔ درست — و اصلاح شناسه روی خودِ کالا برای آینده |
| اختلاف بابت مرجوعی | برگشت از فروش در دفاتر هست، برگشتیِ رسمی ارسال نشده | ثبت و ارسال صورتحساب برگشتی |
جهت اختلاف، نیمی از جواب است. اگر دفاتر بیشترند، دنبال چیزی بگردید که نرفته یا رد شده؛ اگر کارپوشه بیشتر است، دنبال چیزی که دو بار رفته یا باید باطل میشد. اختلاف در ارزش افزوده با جمع فروش برابر هم دیده میشود: جمعها یکیاند، اما مالیات ردیفها نه.
راهنمای انتخاب بین اصلاحی، ابطالی و برگشتی را در ارسال صورتحساب رسمی به مؤدیان نوشتهایم.
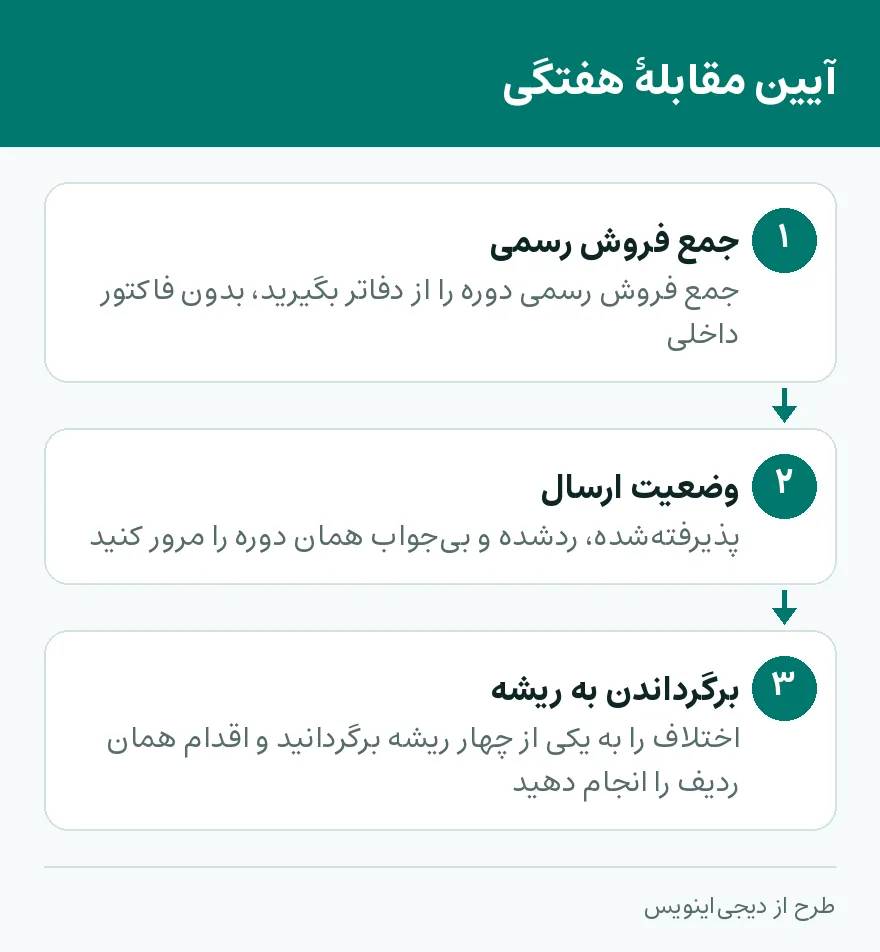
آیین مقابلهٔ هفتگی — سه قدم
۱. جمع فروش رسمی دوره را از دفاتر بگیرید. فقط فاکتورهای رسمی؛ فاکتور داخلی قرار نیست در کارپوشه باشد و اگر آن را هم بشمارید، اختلافی میسازید که وجود ندارد. ۲. وضعیت ارسال همان دوره را مرور کنید. چند صورتحساب پذیرفته شده؟ چندتا ردشده یا بیجواب مانده؟ ۳. اختلاف را به یکی از چهار ریشه برگردانید و اقدام همان ردیف را انجام دهید. اختلافی که امروز اسم دارد، پروندهٔ فردا نیست.
چرا هفتگی و نه ماهانه؟ چون هر چه فاصلهٔ صدور تا کنترل بیشتر شود، پیدا کردن دلیل یک ردیف سختتر است. یک هفته بعد هنوز یادتان هست آن مشتری چه چیزی را پس آورد؛ سه ماه بعد فقط یک عدد اختلاف دارید.
مثال: مقابلهٔ یک هفته
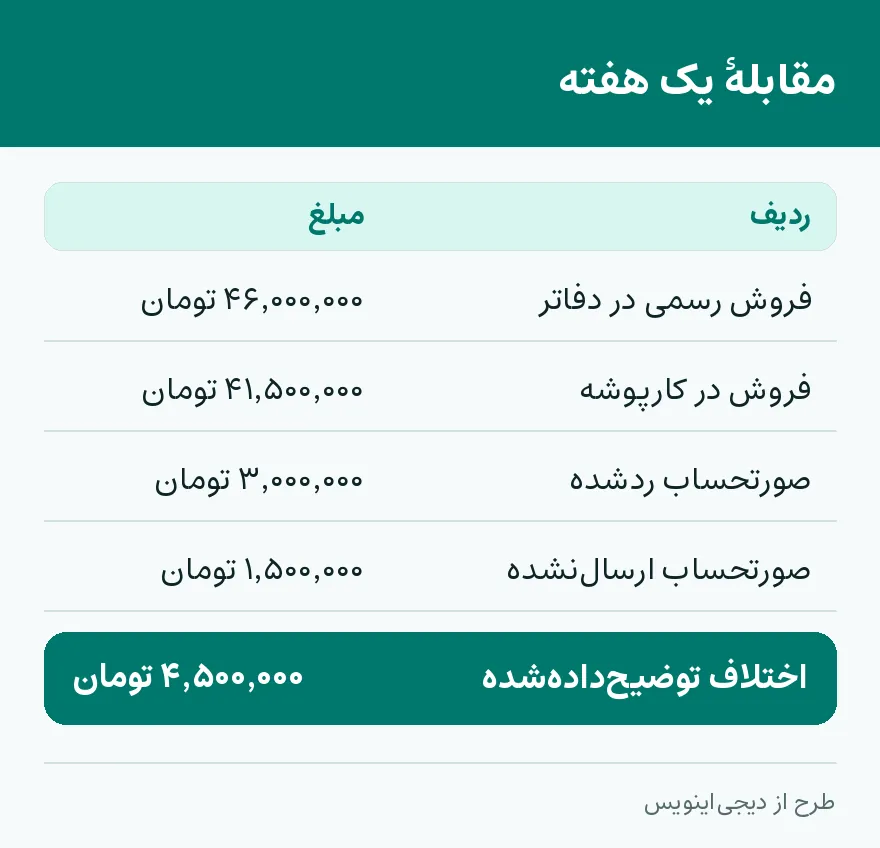
فرض کنید جمع فروش رسمی این هفته در دفاتر شما ۴۶٬۰۰۰٬۰۰۰ تومان است و کارپوشه برای همین هفته ۴۱٬۵۰۰٬۰۰۰ تومان نشان میدهد. اختلاف ۴۶٬۰۰۰٬۰۰۰ منهای ۴۱٬۵۰۰٬۰۰۰، یعنی ۴٬۵۰۰٬۰۰۰ تومان است و دفاتر بیشترند؛ پس سراغ ردیف اول جدول میروید.
در فهرست ارسالها با فیلتر وضعیت، دو مورد پیدا میکنید:
- یک صورتحساب ۳٬۰۰۰٬۰۰۰ تومانی که رد شده و کسی پیگیرش نبوده؛
- یک صورتحساب ۱٬۵۰۰٬۰۰۰ تومانی که اصلاً ارسال نشده است.
۳٬۰۰۰٬۰۰۰ بهاضافهٔ ۱٬۵۰۰٬۰۰۰ میشود ۴٬۵۰۰٬۰۰۰ تومان؛ همهٔ اختلاف توضیح داده شد. اشکال صورتحساب ردشده را رفع و دوباره ارسال میکنید، دومی را هم میفرستید، و هفتهٔ بعد اول از همه نگاه میکنید که هر دو پذیرفته شده باشند.
اگر جمع دو مورد پیداشده با اختلاف برابر نبود، کار تمام نیست: باقیمانده را دوباره با چهار ریشه بسنجید، مثلاً یک برگشتی که در دفاتر ثبت شده ولی رسمی ارسال نشده.
یادداشت عملی — آنچه زیاد میبینم این است که صورتحساب ردشده در فهرست میماند، چون همه فکر میکنند «ارسال شد». ارسال با پذیرش یکی نیست. اگر فقط یک عادت از این مطلب بردارید، این باشد: هر هفته فهرست را با وضعیت «ردشده» و «بیجواب» فیلتر کنید و تا خالی نشده، مقابله را تمامشده حساب نکنید.
وقتی دو ریشه همدیگر را میپوشانند
گاهی جمع دفاتر و کارپوشه برابر است و باز هم مغایرت دارید. فرض کنید در همان هفته یک صورتحساب ۱٬۵۰۰٬۰۰۰ تومانی ارسال نشده و یک صورتحساب ۱٬۵۰۰٬۰۰۰ تومانی دیگر دو بار رفته است. یکی از جمع کارپوشه کم میکند و دیگری به آن اضافه؛ نتیجه، دو جمع برابر است و هیچ هشداری نمیبینید.
برای همین مقابلهٔ هفتگی فقط مقایسهٔ دو عدد نیست. حتی وقتی جمعها برابرند، فهرست را یک بار با فیلتر «ردشده» و «ارسالنشده» نگاه کنید و یک بار دنبال شمارهٔ فاکتور تکراری بگردید. اگر چیزی پیدا شد، هر کدام را جدا با ردیف خودش در جدول اول اصلاح کنید: ارسالنشده را بفرستید و تکراری را با ابطالی ببندید.
همین منطق برای مرجوعی هم هست. برگشتی که در دفاتر ثبت شده و رسمی ارسال نشده، فروش دفاتر را کم میکند و کارپوشه را نه؛ اگر همزمان صورتحسابی ارسال نشده باشد، این دو هم میتوانند همدیگر را بپوشانند.
نکتهٔ زمانی، بدون عددسازی
ارسالِ دیرهنگام خودش منشأ مغایرت و دردسر است. مهلتهای ارسال را از کارپوشهٔ خودتان و اطلاعیههای رسمی سازمان دنبال کنید و عادت کنید ارسال، همان روزِ صدور انجام شود تا «مهلت» اصلاً موضوع نشود. در مثال بالا، صورتحساب ارسالنشده دقیقاً همان چیزی است که با ارسال همانروزی هرگز به فهرست اختلاف نمیرسید.
شناسهٔ کالا را هم یک بار درست کنید. اگر اختلاف ارزش افزوده از شناسهٔ اشتباه روی یک کالاست، اصلاحیهٔ همین فاکتور کافی نیست؛ تا شناسه روی خودِ کالا درست نشود، هفتهٔ بعد همان اختلاف برمیگردد.
در دیجیاینویس این کار چطور انجام میشود؟
- وضعیت هر فاکتور — ارسالنشده، در حال بررسی، ثبتشده، ردشده — جلوی خودش در فهرست فاکتورها و در «کارتابل مؤدیان» دیده میشود؛ مقابلهٔ هفتگی یعنی مرور همین فهرست با فیلتر وضعیت.
- پاسخ سازمان برای هر ارسال با توضیح فارسی ثبت است و «استعلام» همیشه در دسترس — ارسالِ بیجواب، گم نمیشود.
- اصلاحیه، ابطالی و برگشتی از روی خودِ صورتحسابِ ثبتشده ساخته میشوند و ارجاعشان خودکار است؛ ویدئوی «فاکتور رسمی و ارسال به سازمان» مسیر را نشان میدهد.
مغایرت مرموز نیست؛ چهار ریشهٔ تکراری دارد. دفاتری که هر هفته با کارپوشه مقابله شدهاند، روز رسیدگی مالیاتی فقط یک مرور ساده لازم دارند.
پرسشهای پرتکرار
مغایرت فروش با سامانه مودیان یعنی چه؟
یعنی جمع فروش رسمی در دفاتر شما با جمعی که کارپوشه برای همان دوره نشان میدهد برابر نیست.
چرا فروش دفاتر از کارپوشه بیشتر است؟
معمولاً صورتحسابی ارسال نشده یا رد شده و پیگیری نشده است. فهرست ارسالها را با وضعیت ردشده و ناموفق مرور کنید، اشکال را رفع و دوباره ارسال کنید.
اگر کارپوشه فروش بیشتری از دفاتر نشان دهد چه کنم؟
احتمالاً صورتحساب تکراری یا ابطالنشده دارید. برای صورتحساب اضافه، ابطالی با ارجاع به همان صورتحساب ارسال کنید.
مقابله دفاتر با کارپوشه را هر چند وقت انجام دهم؟
هفتگی. در فاصلهٔ کوتاه هنوز دلیل هر ردیف یادتان است و اختلاف را راحت به یکی از چهار ریشه برمیگردانید.
فاکتور داخلی هم باید در مقابله حساب شود؟
خیر. فقط فاکتورهای رسمی در کارپوشه هستند؛ شمردن فاکتور داخلی اختلافی میسازد که وجود ندارد.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.