کاردکس کالا در حسابداری چیست؟ راهنمای ثبت تعدادی
کاردکس کالا در حسابداری شناسنامهٔ گردش یک کالاست: هر ورود، هر خروج و ماندهٔ بعد از آن، با تاریخ، شمارهٔ سند، تعداد و نرخ. با کاردکس در هر لحظه میدانید چند واحد از کالا دارید، این موجودی چقدر میارزد و کالایی که امروز فروختید چه بهای تمامشدهای داشت؛ بدون اینکه برای شمارش، انبار را ببندید.
بدون کاردکس دقیق دو چیز گم میشود: حجم واقعی پولی که در انبار خوابیده و سود واقعی هر فاکتور فروش. کاردکس همچنین جلوی خروج بیسند کالا، مفقودی و ضایعات ثبتنشده را میگیرد، و موجودیِ بادکرده در صورتهای مالی را از بین میبرد.
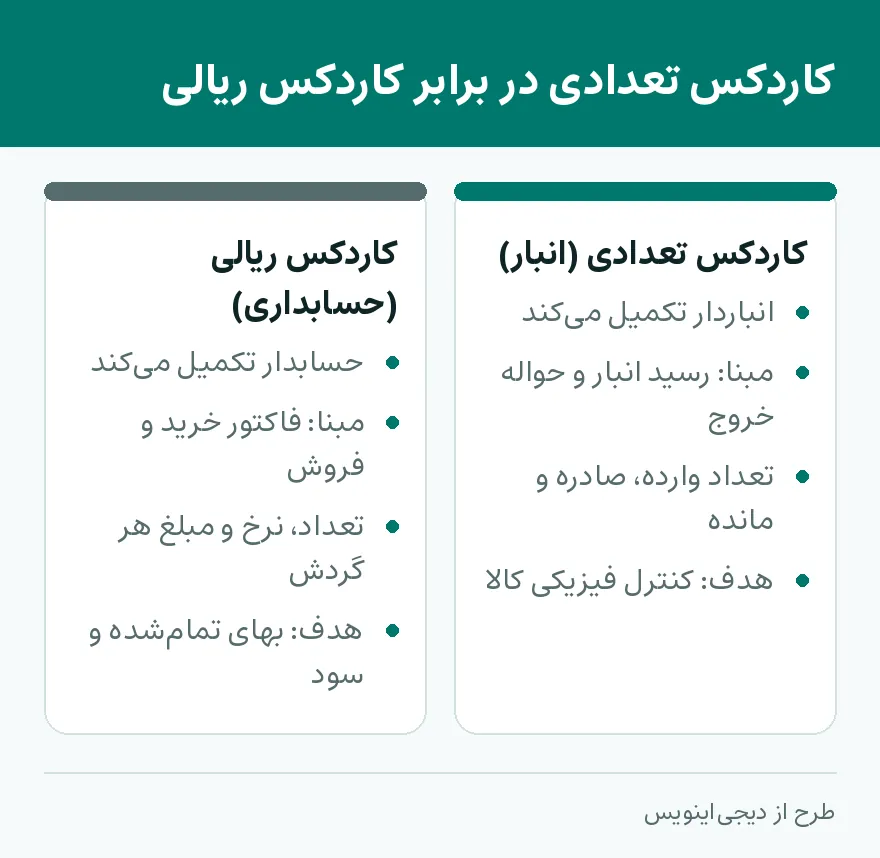
کاردکس تعدادی و کاردکس ریالی: یک کالا، دو نگاه
اصطکاک همیشگی انبار و حسابداری از همینجا میآید. انباردار مسئول «حفاظت فیزیکی و تعدادی» است و حسابدار مسئول «ارزشگذاری مالی و سنجش سود». هر دو دربارهٔ یک کالا حرف میزنند، اما با دو ستون متفاوت.
| ویژگی / مسئولیت | کاردکس تعدادی (انبار) | کاردکس ریالی (حسابداری) |
|---|---|---|
| توسط چه کسی تکمیل میشود؟ | انباردار / مسئول انبار | حسابدار / مدیر مالی |
| مبنای ثبت اطلاعات | رسید انبار، حواله خروج، فرم ضایعات | فاکتور خرید، فاکتور فروش، اعلامیه بدهکار/بستانکار |
| پارامترهای ثبتشده | تاریخ، شماره سند، تعداد وارده، تعداد صادره، مانده تعدادی، نقطه سفارش | تعداد، نرخ واحد، مبلغ کل وارده، نرخ صادره، مبلغ کل صادره، مانده ریالی |
| هدف اصلی | کنترل فیزیکی کالا، جلوگیری از کسری جنس، مدیریت قفسهها | محاسبه بهای تمامشده (COGS)، ارزیابی موجودی، تعیین سود ناخالص |
| مدیریت هزینههای جانبی | هزینه حمل، انبارداری و تخفیف درج نمیشود | هزینه حمل و تخفیفات تجاری در نرخ کالا اعمال میشود |
وقتی این دو کاردکس جدا و دستی نگه داشته شوند، مغایرت دیر یا زود پیدا میشود: انباردار رسید را زده، فاکتور هنوز به حسابداری نرسیده، و دو عدد از هم فاصله گرفتهاند. در کاردکس انبار نرم افزار رسید انبار بخش تعدادی را بهروز میکند و با تأیید فاکتور، بخش ریالی هم بدون محاسبهٔ دوباره کامل میشود.
نرخ ورودی کاردکس: قیمت روی فاکتور کافی نیست
نرخی که در ستون «وارده» مینشیند، لزوماً همان قیمتِ چاپشده روی فاکتور خرید نیست. قاعدهٔ حسابداری موجودیها این است: هر هزینهای که برای رساندن کالا به محل و حالت فعلیاش لازم بوده، به بهای تمامشدهٔ کالا اضافه میشود. تخفیف تجاری، یعنی تخفیفی که هنگام معامله روی خود فاکتور کم میشود، از بهای خرید کسر میشود.
پس نرخ واحد ورودی اینطور به دست میآید: مبلغ کل فاکتور خرید، منهای تخفیف تجاری روی فاکتور، بهاضافهٔ هزینههای مستقیم حمل و بارگیری، تقسیم بر تعداد کالای خریداریشده.
مالیات و عوارض ارزش افزوده، اگر قابل استرداد باشد، وارد بهای تمامشدهٔ کاردکس نمیشود و در حسابهای دارایی یا بدهی مالیاتی مینشیند. اینکه این نرخها روی فاکتور از کجا میآیند، در راهنمای نرخ ارزش افزودهٔ روی فاکتور از کجا میآید؟ (شناسهٔ کالا و نرخ ثبتشده) آمده است.
میانگین موزون متحرک: نرخ خروج بعد از هر خرید عوض میشود
در روش میانگین متحرک، هر خرید تازه نرخ کل موجودی را از نو میسازد. نرخ میانگین جدید برابر است با ارزش ماندهٔ قبلی بهاضافهٔ ارزش خرید جدید، تقسیم بر تعداد ماندهٔ قبلی بهاضافهٔ تعداد خرید جدید.
هنگام خروج کالا، چه فروش باشد چه صدور برای تولید، تعداد صادره در همین «نرخ میانگین جدید» ضرب میشود و بهای تمامشدهٔ خروج به دست میآید. نرخ تا خرید بعدی ثابت میماند و با خرید بعدی دوباره حساب میشود.
وقتی شناسهٔ کالا یک بار درست تعریف شده باشد، این محاسبه کار نرمافزار است، نه کار شما. مسیرش را در ثبت مشتری و کالا در نرم افزار حسابداری ببینید.
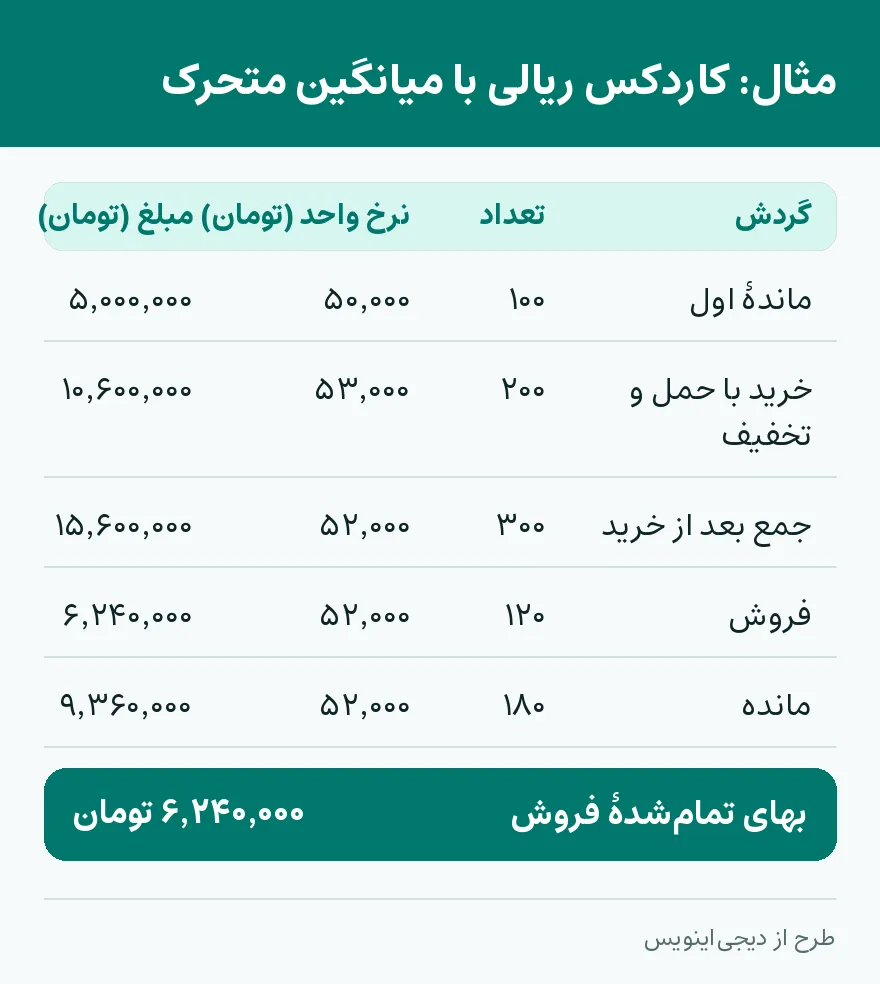
مثال: یک خرید و یک فروش در کاردکس ریالی
فرض کنید از یک کالا ۱۰۰ واحد با نرخ ۵۰٬۰۰۰ تومان در انبار دارید؛ ارزش مانده ۵٬۰۰۰٬۰۰۰ تومان است.
- خرید: ۲۰۰ واحد میخرید. مبلغ فاکتور ۱۰٬۸۰۰٬۰۰۰ تومان است، ۵۰۰٬۰۰۰ تومان تخفیف تجاری روی فاکتور دارد و ۳۰۰٬۰۰۰ تومان کرایهٔ حمل میدهید. بهای خرید میشود ۱۰٬۸۰۰٬۰۰۰ منهای ۵۰۰٬۰۰۰ بهاضافهٔ ۳۰۰٬۰۰۰، یعنی ۱۰٬۶۰۰٬۰۰۰ تومان؛ نرخ ورودی هر واحد ۵۳٬۰۰۰ تومان.
- نرخ میانگین جدید: ارزش کل ۵٬۰۰۰٬۰۰۰ بهاضافهٔ ۱۰٬۶۰۰٬۰۰۰، یعنی ۱۵٬۶۰۰٬۰۰۰ تومان، برای ۳۰۰ واحد. تقسیمش میشود ۵۲٬۰۰۰ تومان برای هر واحد.
- فروش: ۱۲۰ واحد میفروشید. بهای تمامشدهٔ این خروج ۱۲۰ ضرب در ۵۲٬۰۰۰، یعنی ۶٬۲۴۰٬۰۰۰ تومان است، صرفنظر از اینکه به مشتری چند فروختهاید.
- مانده: ۱۸۰ واحد به ارزش ۹٬۳۶۰٬۰۰۰ تومان؛ همان ۱۵٬۶۰۰٬۰۰۰ منهای ۶٬۲۴۰٬۰۰۰.
اگر کرایهٔ حمل را بهجای بهای کالا یکجا هزینه کرده بودید، نرخ ورودی ۵۱٬۵۰۰ تومان ثبت میشد و سود هر فاکتور فروش کمی بیشتر از واقع نشان داده میشد.
یادداشت عملی — اشتباهی که زیاد میبینم همین کرایهٔ حمل است: فاکتور حمل جدا میرسد، در هزینهها ثبت میشود و نرخ کاردکس از واقعیت پایینتر میماند. پیشنهادم این است که پیش از تأیید هر رسید خرید، بپرسید «هزینهٔ رساندن این کالا تا انبار کامل آمده؟». و کاردکس را با شمارش واقعی زودتر از پایان سال تطبیق دهید؛ مغایرتی که سه ماه مانده باشد، علتش دیگر پیدا نمیشود.
برگشت از خرید و برگشت از فروش با چه نرخی وارد کاردکس میشوند؟
برگشت از خرید در اصل خروج کالا از انبار است، اما خروجی که باید با همان نرخی ثبت شود که کالا با آن وارد شده بود؛ در مثال بالا اگر ۱۰ واحد از خرید را پس بدهید، با نرخ ۵۳٬۰۰۰ تومان از کاردکس خارج میشوند، نه با نرخ میانگین.
برگشت از فروش برعکس است: کالا به انبار برمیگردد و با نرخی وارد میشود که هنگام فروش با آن خارج شده بود؛ در مثال، ۵۲٬۰۰۰ تومان. قیمت فروش به مشتری در کاردکس جایی ندارد؛ آن عدد در حساب برگشت از فروش و حساب مشتری مینشیند. اگر کالای برگشتی معیوب است و دوباره فروختنی نیست، آن را با رسید جدا به انبار ضایعات ببرید تا موجودی قابل فروش بادکرده نشان داده نشود.
کاردکس را کِی با انبار واقعی تطبیق دهیم؟
هر کاردکسی، هرقدر دقیق، فقط به اندازهٔ سندهایی که در آن ثبت شده درست است. شمارش دورهای کالاهای پرگردش، تطبیق ماندهٔ تعدادی با قفسه و بررسی هر مغایرت پیش از بستن ماه، کاردکس را قابل اتکا نگه میدارد. اگر موضوع شما به قانون یا مالیات وابسته است، تصمیم نهایی را با منبع رسمی همان بخش تطبیق دهید.
اگر میخواهید رسید انبار، فاکتور و کاردکس در یک جا به هم وصل باشند، دیجی اینویس را ببینید و فرایند کسبوکار خود را مرحلهبهمرحله پیاده کنید.
پرسشهای پرتکرار
کاردکس کالا در حسابداری چیست؟
شناسنامهٔ گردش یک کالاست که هر ورود، خروج و ماندهٔ آن را با تاریخ، شمارهٔ سند، تعداد و نرخ ثبت میکند. با آن موجودی، ارزش موجودی و بهای تمامشدهٔ هر فروش در هر لحظه معلوم است.
فرق کاردکس تعدادی و کاردکس ریالی چیست؟
کاردکس تعدادی را انباردار برای کنترل فیزیکی کالا نگه میدارد و فقط تعداد وارده، صادره و مانده را دارد. کاردکس ریالی کار حسابدار است و نرخ و مبلغ هر گردش را هم ثبت میکند تا بهای تمامشده و سود معلوم شود.
هزینهٔ حمل در کاردکس کالا ثبت میشود؟
بله؛ هزینههای مستقیم حمل و بارگیری به بهای تمامشدهٔ کالا اضافه میشود و نرخ ورودی کاردکس را بالا میبرد. تخفیف تجاری روی فاکتور هم از بهای خرید کم میشود.
نرخ خروج کالا در روش میانگین متحرک چطور حساب میشود؟
بعد از هر خرید، ارزش ماندهٔ قبلی بهاضافهٔ ارزش خرید جدید را بر مجموع تعدادها تقسیم میکنید. تعداد هر خروج در همین نرخ ضرب میشود تا خرید بعدی.
برگشت از فروش با چه نرخی وارد کاردکس میشود؟
با همان نرخی که کالا هنگام فروش با آن از کاردکس خارج شده بود، نه با قیمت فروش به مشتری. برگشت از خرید هم با نرخ همان خرید از کاردکس خارج میشود.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.