DPO چیست و چگونه زمان پرداخت به تامینکننده را مدیریت کنیم؟
DPO پرداخت تامین کننده یا دوره گردش بدهی، میگوید بهطور متوسط چند روز طول میکشد تا فاکتورهای تامینکنندگان خود را تسویه کنید. میانگین حسابهای پرداختنی را بر قیمت تمامشدهٔ کالای فروشرفته تقسیم کنید و در تعداد روزهای دوره ضرب کنید؛ مثلاً ۳۶۵ روز برای یک سال. عدد بزرگتر یعنی پول نقد مدت بیشتری در حساب شما میماند.
در کسبوکارهای ایرانی، بالا بردن سنجیدهٔ DPO باعث میشود نقدینگی خریدهای نسیه در حساب شرکت بماند و نوسان تورمی یا تأخیر در وصول مطالبات را جبران کند؛ به این شرط که زنجیرهٔ تأمین دچار وقفه یا جریمهٔ دیرکرد نشود.
مهلت پرداخت، اهرم پنهان نقدینگی
دورهٔ پرداخت به تامینکننده، اهرم اصلی نگه داشتن نقد در چرخهٔ عملیات است. یک نمونهٔ فرضی: رضا، مدیر یک کارگاه تولیدی قطعات صنعتی در اصفهان، هر ماه مواد اولیه را اعتباری میخرد. اگر بتواند مهلت تسویه با تامینکنندهٔ فولاد را از ۳۰ روز به ۴۵ روز برساند، پول فروش قطعات ۱۵ روز بیشتر در حساب کارگاه میماند و لازم نیست برای پر کردن این فاصله وام کوتاهمدت گران بگیرد.
این مهلت یک جنبهٔ مالیاتی هم دارد. طبق قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ در وبسایت سازمان امور مالیاتی، ثبت اعتبار مالیاتی مستلزم صدور و تأیید صورتحساب الکترونیکی در سامانهٔ مؤدیان است. اگر دورهٔ پرداخت بیش از حد طولانی شود یا صورتحسابها بلاتکلیف بمانند، هم رابطه با تامینکننده تنش پیدا میکند و هم تطبیق صورتحسابها برای پذیرش هزینههای قابل قبول مالیاتی سخت میشود.
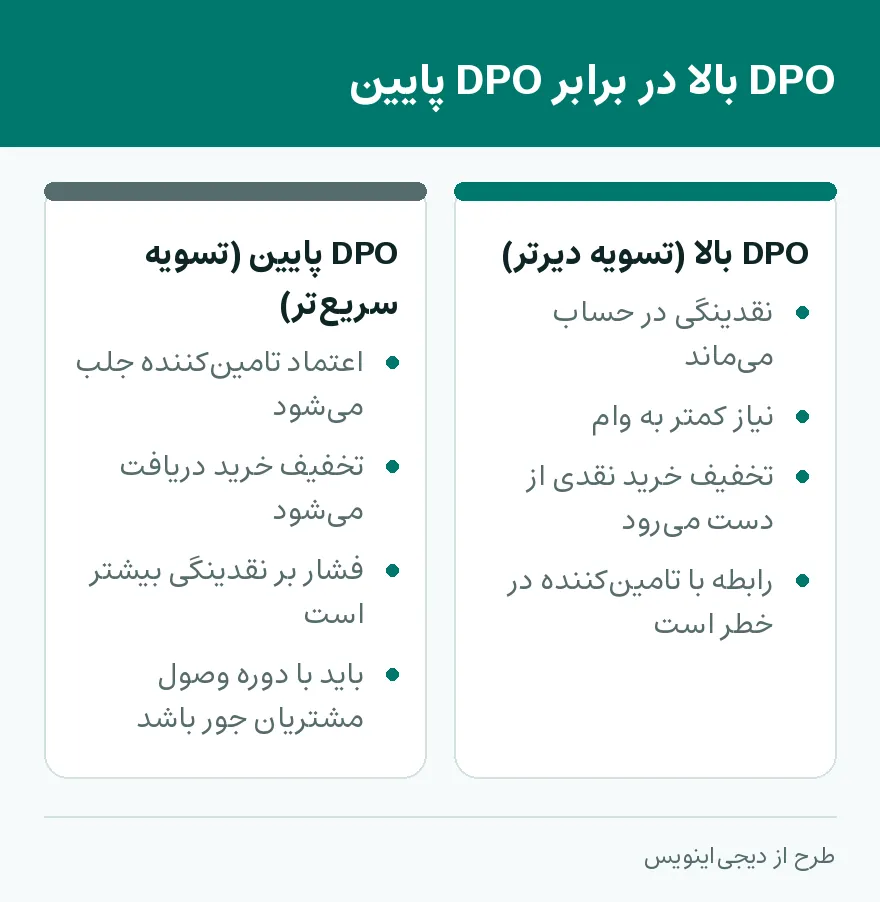
| وضعیت DPO | مزیت اصلی | ریسک احتمالی | راهکار تعادل |
|---|---|---|---|
| DPO بالا (تسویه دیرتر) | حفظ نقدینگی و کاهش نیاز به وام | از دست دادن تخفیف خرید نقدی و تخریب رابطه با تامینکننده | مذاکره برای تخفیف پلهای و شفافیت در زمان پرداخت |
| DPO پایین (تسویه سریعتر) | جلب اعتماد تامینکننده و دریافت تخفیف خرید | فشار شدید بر نقدینگی در صورت تأخیر در وصول مطالبات | تطبیق زمان پرداخت با دوره وصول مطالبات مشتریان |
همهٔ تامینکنندگان یکجور نیستند: تخفیف نقدی یا مهلت بیشتر؟
اولین تصمیم، دستهبندی تامینکنندگان بر اساس اهمیتشان است. با تامینکنندهٔ انحصاری مواد اولیه نمیشود همانطور رفتار کرد که با فروشندهٔ ملزومات اداری.
تصمیم دوم، توازن «تخفیف نقدی» و «مهلت پرداخت» است. اگر تامینکننده برای تسویهٔ ۱۰ روزه ۵ درصد تخفیف میدهد، باید ببینید سود نگه داشتن پول در حساب کارگاه بیشتر از همان ۵ درصد است یا نه.
تصمیم سوم این است که برنامهٔ تسویه را به عدد DPO روزهای پرداخت وصل کنید، نه به حافظهٔ کسی. این درخت تصمیم کمک میکند:
- آیا تامینکننده جایگزین دارد؟
- خیر: مهلت استاندارد او را بپذیرید و دیر پرداخت نکنید تا تأمین کالا متوقف نشود.
- بله: به پرسش دوم بروید.
- آیا پیشنهاد تخفیف تسویهٔ نقدی وجود دارد؟
- بله: هزینهٔ فرصت نقدینگی را با درصد تخفیف مقایسه کنید. اگر تخفیف از نرخ سود یا تورم ماهانه بیشتر بود، زودتر پرداخت کنید.
- خیر: طولانیترین دورهٔ پرداخت ممکن (مثلاً ۶۰ روز) را مذاکره کنید.
ثبت بهموقع فاکتور خرید: بدون آن DPO عدد درستی نیست
اگر فاکتورهای خرید با تأخیر ثبت شوند، DPO از اساس غلط درمیآید؛ بدهیای که در دفتر نیست، در صورت کسر هم نیست. پس پیش از هر محاسبه، فهرست همهٔ بدهیهای سررسیدشده و سررسیدنشده را استخراج کنید و الگوی خرید را یکدست کنید:
- ثبت فاکتور ورود کالا و تطبیق آن با رسید انبار در سیستم مالی.
- بازبینی فرایند خرید تا پرداخت تا دوبارهکاری یا پرداخت تکراری پیش نیاید.
- جدول پرداخت هفتگی بهجای پرداختهای روزانه و پراکنده.
- مذاکرهٔ دوباره با تامینکنندگان درجه دو و سه برای بردن قراردادهای اعتباری از ۳۰ به ۴۵ یا ۶۰ روز.
مثال: DPO یک سال کارگاه رضا
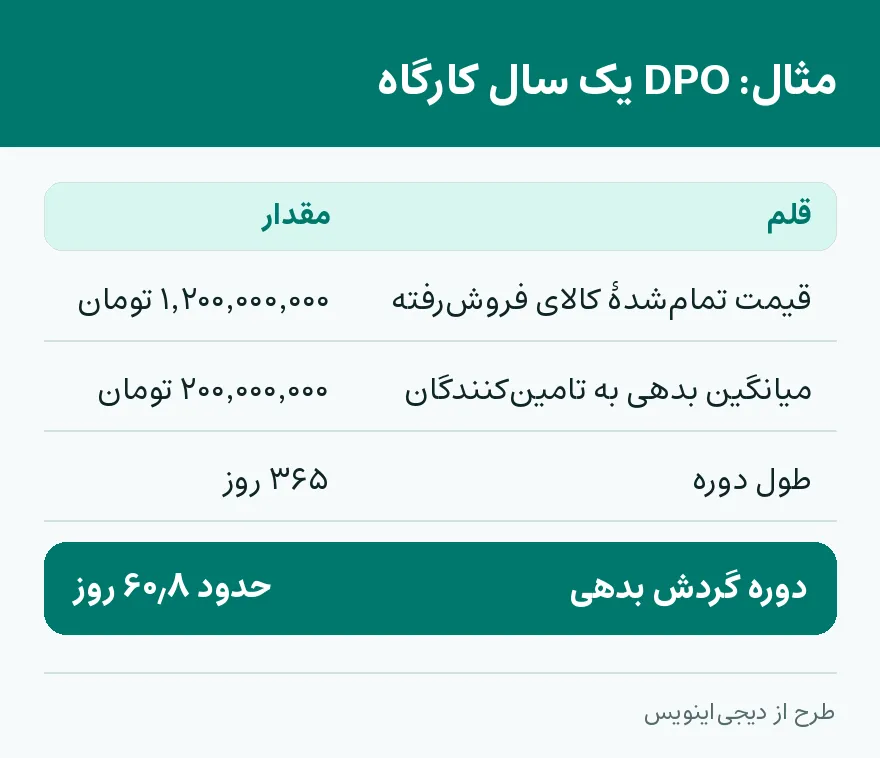
اعداد فرضی کارگاه رضا در یک سال:
- قیمت تمامشدهٔ کالای فروشرفته (COGS): ۱٬۲۰۰٬۰۰۰٬۰۰۰ تومان
- میانگین بدهی به تامینکنندگان در طول سال: ۲۰۰٬۰۰۰٬۰۰۰ تومان
۲۰۰٬۰۰۰٬۰۰۰ تقسیم بر ۱٬۲۰۰٬۰۰۰٬۰۰۰ میشود یکششم. یکششم ضرب در ۳۶۵ روز میشود حدود ۶۰٫۸ روز. یعنی رضا بهطور متوسط حدود ۶۰ روز بعد از خرید، بدهیاش را تسویه میکند.
حالا این عدد را کنار قراردادها بگذارید. اگر قرارداد اصلیاش ۴۵ روزه است، این ۶۰ روز یعنی بهطور میانگین دو هفته دیرتر از قرار پرداخت میکند؛ نقدینگی را نگه داشته، اما به قیمت اعتبارش.
یادداشت عملی — چیزی که زیاد میبینم، DPO بالایی است که کسی برایش تصمیم نگرفته: پرداختها عقب افتاده چون نقد نبوده، و عدد خوب به نظر میرسد تا روزی که تامینکنندهٔ اصلی قیمتش را بالا میبرد یا جنس را نگه میدارد. پیشنهادم این است که DPO را همیشه کنار مهلت قراردادی بخوانید، نه تنها. و فاکتور خرید را همان روز رسیدن کالا ثبت کنید؛ بدهیای که دیر ثبت شود، DPO را بیدلیل بالا نشان میدهد.
دو خطا که اعتبار شما را نزد تامینکننده میسوزاند
تأخیر بیهماهنگی. پرداخت دیرتر از قرار، بیآنکه خبر بدهید، اعتبارتان را نزد تامینکننده خراب میکند و ممکن است در خریدهای بعدی قیمت بالاتری به شما تحمیل شود. اگر قرار است دیرتر بپردازید، پیش از سررسید بگویید و تاریخ تازه بدهید.
بیتوجهی به ثبت بدهیها و سررسیدشان. این همان خطری را در سمت خرید میسازد که مطالبات مشکوک الوصول در سمت فروش؛ دفاتر غیرقابلاتکا میشوند.
برای کنترل ماهانه این چهار پرسش را مرور کنید:
- [ ] آیا همهٔ فاکتورهای خرید ماه جاری در سامانه ثبت شدهاند؟
- [ ] آیا مهلتهای قرارداد تامینکنندگان با خروجی واقعی گزارش DPO مطابقت دارد؟
- [ ] آیا تامینکنندگان کلیدی از جدول زمانبندی پرداخت رضایت دارند؟
- [ ] آیا جریمهٔ دیرکرد یا سود پرداختی ناشی از تأخیر تسویه در حسابها هست؟
اگر بتوانید بیآسیب به اعتبارتان دورهٔ پرداخت را با دورهٔ وصول مطالبات هماهنگ کنید، به سرمایهٔ بیرونی یا تسهیلات گران کمتر نیاز پیدا میکنید. برای بررسی وضعیت صورتحسابها و تطبیق آنها با الزامات سامانهٔ مؤدیان، به بخش استعلام هوشمند سر بزنید.
پرسشهای پرتکرار
DPO چیست؟
DPO یا دوره گردش بدهی نشان میدهد بهطور متوسط چند روز طول میکشد تا فاکتورهای تامینکنندگان را تسویه کنید. عدد بزرگتر یعنی نقد مدت بیشتری در حساب شما میماند.
فرمول DPO چیست؟
میانگین حسابهای پرداختنی را بر قیمت تمامشدهٔ کالای فروشرفته تقسیم کنید و در تعداد روزهای دوره ضرب کنید. در مثال این مقاله، ۲۰۰٬۰۰۰٬۰۰۰ تقسیم بر ۱٬۲۰۰٬۰۰۰٬۰۰۰ ضرب در ۳۶۵ روز، حدود ۶۰٫۸ روز میشود.
DPO بالا خوب است یا بد؟
نقدینگی را نگه میدارد، اما اگر از مهلت قراردادی بیشتر باشد یعنی دیر پرداخت میکنید و اعتبارتان نزد تامینکننده آسیب میبیند. DPO را همیشه کنار مهلت قرارداد بخوانید.
تخفیف نقدی بگیرم یا مهلت پرداخت بیشتر؟
هزینهٔ فرصت پول را با درصد تخفیف مقایسه کنید. اگر تخفیف از نرخ سود یا تورم ماهانه بیشتر است، زودتر پرداخت کنید.
چرا DPO من غیرعادی بالا درآمده؟
اغلب چون فاکتورهای خرید دیر ثبت شدهاند یا پرداختها بیبرنامه عقب افتادهاند. اول ثبت بهموقع فاکتورها را کنترل کنید، بعد عدد را تفسیر کنید.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.