حسابداری پزشکان، مطب و درمانگاه؛ درآمد و هزینه را چگونه منظم کنیم؟
حسابداری مطب پزشکان روی سه پایه میایستد: حساب کاری مطب جدا از حساب شخصی پزشک، ثبت روزانهٔ دریافتی کارتخوان و بیمهها، و همخوانی با قوانین سازمان امور مالیاتی. وقتی این سه سر جایشان باشند، خطر جریمه و برآورد علیالرأس کم میشود و سود واقعی هر خدمت درمانی دیده میشود.
اگر حسابها مرتب نگه داشته نشوند، کسورات بیمه، هزینههای جاری بالاسری و مالیات تکلیفی پزشکان در محاسبهٔ درآمد واقعی دیده نمیشوند و سودی که دفتر نشان میدهد با موجودی بانک جور درنمیآید.
یک نمونهٔ فرضی موضوع را ملموس میکند: دکتر سمیرا، دندانپزشک متخصص در تهران، درآمد ماهانهٔ متغیری از دریافتی مستقیم بیماران، بیمههای تکمیلی و خدمات زیبایی دارد. او همهٔ ورودیها و خروجیها را در یک حساب شخصی میگرداند و پایان سال مالی با جریمهٔ ناهمخوانی تراکنشهای کارتخوان با اظهارنامه روبهرو شد.
درآمد مطب از سه راه میآید و هر کدام معین خودش را میخواهد
حسابداری مطب یعنی ثبت، دستهبندی و گزارشگیری از همهٔ رویدادهای مالی: دریافتی نقدی و کارتخوان، پرداختی بیمهها، حقالزحمهٔ پرسنل و هزینهٔ مواد مصرفی. طبق دستورالعملهای سازمان امور مالیاتی کشور در سایت intamedia.ir، پزشکان و صاحبان مراکز درمانی موظفاند از کارتخوانهای متصل به سامانهٔ مؤدیان استفاده کنند و تراکنشها را دقیق ثبت کنند.
درآمد خدمات مستقیم، بیمههای پایه (مانند تأمین اجتماعی و سلامت) و بیمههای تکمیلی باید در معینهای جداگانه ثبت شوند. دلیلش ساده است: بیمه آنچه را صورتحساب کردهاید کامل نمیپردازد و کسورات فقط وقتی دیده میشود که درآمد بیمه جدا ثبت شده باشد.
هزینهها هم دو دستهاند: ثابت (اجاره، حقوق منشی، اشتراکها) و متغیر (مواد مصرفی دندانپزشکی یا پزشکی، استریل تجهیزات). با این تفکیک، صورت سود و زیان مطب در هر لحظه قابل اتکاست.
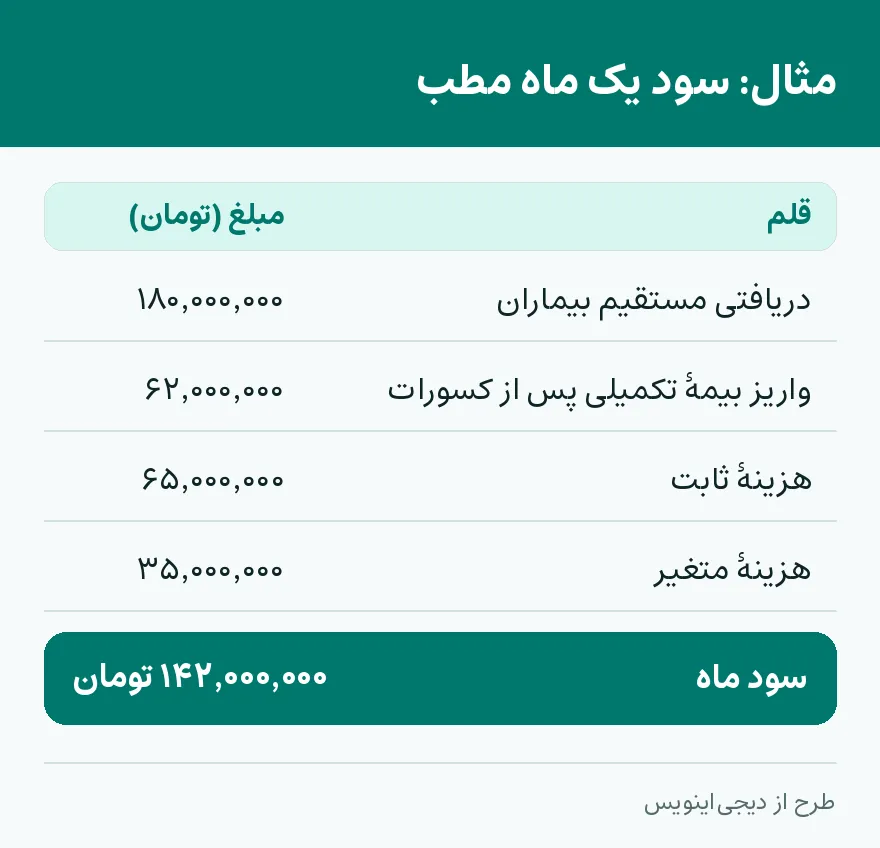
مثال: سود یک ماه مطب، با کسورات بیمه و بدون آن
فرض کنید در یک ماه این ارقام را دارید:
- دریافتی مستقیم بیماران با کارتخوان: ۱۸۰٬۰۰۰٬۰۰۰ تومان
- صورتحساب بیمهٔ تکمیلی: ۷۰٬۰۰۰٬۰۰۰ تومان؛ بیمه ۸٬۰۰۰٬۰۰۰ تومان کسورات میزند و ۶۲٬۰۰۰٬۰۰۰ تومان واریز میکند
- هزینهٔ ثابت: اجاره ۴۵٬۰۰۰٬۰۰۰ و حقوق منشی ۲۰٬۰۰۰٬۰۰۰، جمعاً ۶۵٬۰۰۰٬۰۰۰ تومان
- هزینهٔ متغیر، مواد مصرفی: ۳۵٬۰۰۰٬۰۰۰ تومان
درآمد واقعی ۱۸۰٬۰۰۰٬۰۰۰ بهاضافهٔ ۶۲٬۰۰۰٬۰۰۰، یعنی ۲۴۲٬۰۰۰٬۰۰۰ تومان است. جمع هزینهها ۶۵٬۰۰۰٬۰۰۰ بهاضافهٔ ۳۵٬۰۰۰٬۰۰۰، یعنی ۱۰۰٬۰۰۰٬۰۰۰ تومان. سود ماه میشود ۱۴۲٬۰۰۰٬۰۰۰ تومان.
اگر درآمد بیمه را با مبلغ صورتحساب ثبت کرده بودید، دفتر ۲۵۰٬۰۰۰٬۰۰۰ تومان درآمد و ۱۵۰٬۰۰۰٬۰۰۰ تومان سود نشان میداد؛ ۸٬۰۰۰٬۰۰۰ تومان سودی که هیچوقت به حساب نیامده و پایان ماه به شکل «مغایرت بانک» پیدا میشود.
یادداشت عملی — جایی که زیاد میبینم کار گره میخورد، کسورات بیمه است: درآمد با مبلغ صورتحساب ثبت میشود و کسی نمیرود ببیند واریز بیمه چقدر کمتر بوده. پیشنهادم این است که هر واریز بیمه را همان روز کنار صورتحساب همان ماه بگذارید و تفاوت را جدا ثبت کنید. و حساب کاری را از روز اول جدا کنید؛ جدا کردنش بعد از یک سال، یعنی وارسی یکبهیک همهٔ تراکنشها.
اکسل، نرمافزار ساده یا سیستم یکپارچه: کدام برای مطب شما؟
روش مناسب به حجم تراکنش، تعداد پزشکان و تنوع خدمات بستگی دارد:
| معیار بررسی | روش اول: اکسل و دفاتر دستی | روش دوم: نرمافزار حسابداری ساده | روش سوم: سیستم یکپارچه و حسابدار برونسپاری |
|---|---|---|---|
| حجم تراکنش روزانه | کمتر از ۱۰ تراکنش | ۱۰ تا ۵۰ تراکنش | بیش از ۵۰ تراکنش یا چند پزشک |
| تنوع خدمات و بیمه | فقط نقدی / بدون بیمه | بیمه محدود و خدمات مشخص | بیمههای متکثر و تسویههای پیچیده |
| کنترل دپوی مواد مصرفی | غیرممکن یا دستی | محدود | کامل و لحظهای |
| ریسک خطای مالیاتی | بسیار بالا | متوسط | بسیار پایین |
| مناسب برای | مطبهای تکنفره نوپا | مطبهای عمومی و تخصصی متوسط | کلینیکها و مطبهای پرتردد |
برای مطب دکتر سمیرا، با دریافتی مستقیم، بیمهٔ تکمیلی و خدمات زیبایی، ماندن در روش اول همان چیزی بود که به ناهمخوانی کارتخوان و دفتر رسید؛ روش دوم یا سوم لازم بود. اگر مطب خدمات متعدد دارد، شیوهٔ حسابداری پروژه هم برای محاسبهٔ هزینه و سود هر شیفت یا هر یونیت درمانی به کار میآید.
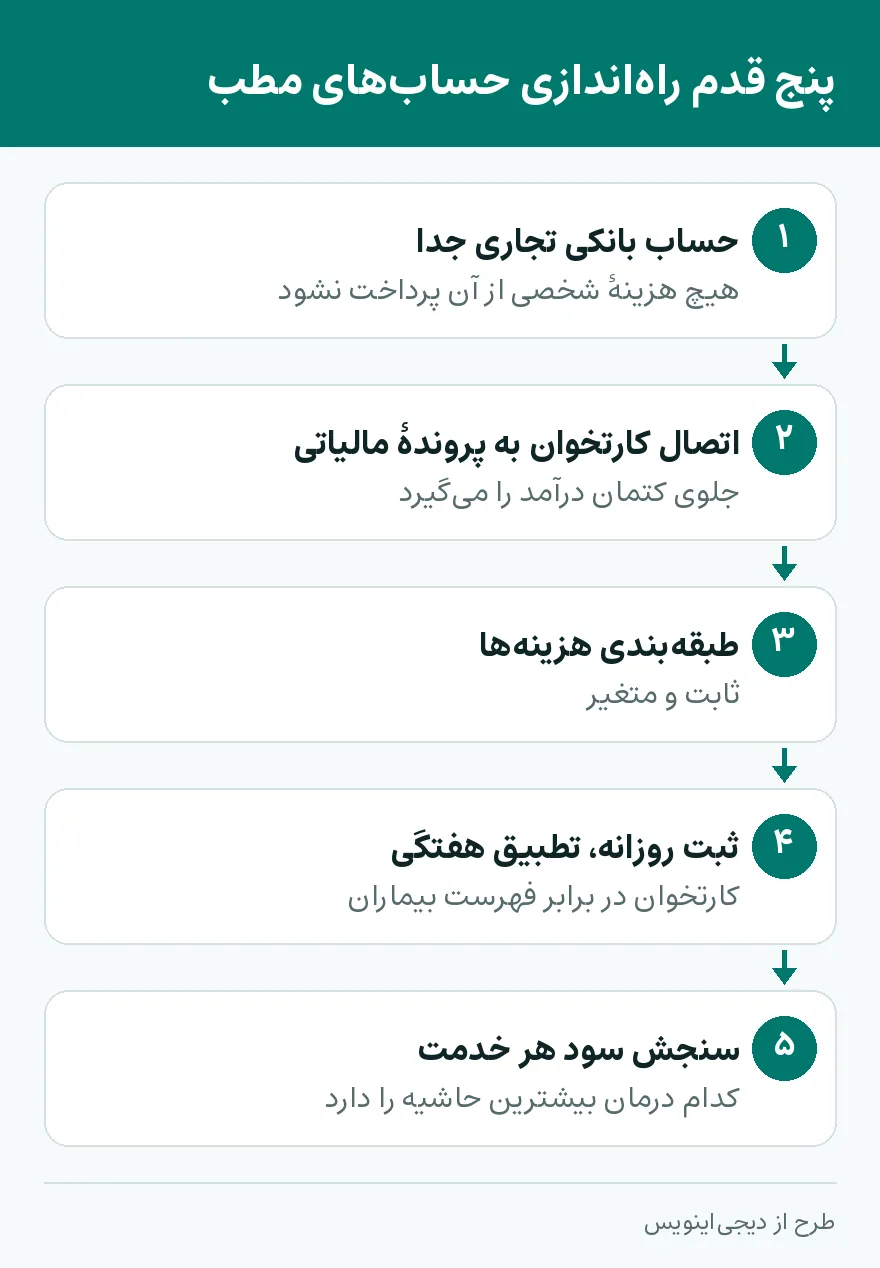
پنج قدم برای راهاندازی حسابهای مطب
- حساب بانکی تجاری جدا باز کنید. همهٔ تراکنشهای مطب (کارتخوان، اسنپپی، بیمهها) فقط به این حساب وصل باشند و هیچ هزینهٔ شخصی از آن پرداخت نشود.
- کارتخوان را به پروندهٔ مالیاتی وصل کنید. اتصال کارتخوان مطب به پرونده در درگاه tax.gov.ir جلوی کتمان درآمد را میگیرد.
- هزینهها را طبقهبندی کنید. هزینههای جاری را به دو گروه ثابت و متغیر تقسیم کنید؛ راهنمای تفکیک هزینه ثابت و متغیر روش کار را نشان میدهد.
- روزانه ثبت کنید و پایان هفته تطبیق دهید. منشی یا حسابدار پایان هر روز خلاصهٔ تراکنشهای کارتخوان را با فهرست بیماران مقایسه کند.
- سودآوری خدمات را بسنجید. ببینید کدام خدمت پزشکی یا دندانپزشکی بیشترین حاشیهٔ سود را دارد.
در نمونهٔ فرضی ما، دکتر سمیرا با جدا کردن حساب بانکی و ثبت روزانهٔ صورتحسابها، اختلاف ۵۰ میلیون تومانی میان دریافتی کارتخوان و دفاترش را ظرف یک ماه پیدا کرد.
چهار خطایی که در رسیدگی مالیاتی مطب گران تمام میشود
- مخلوط کردن درآمد شخصی و مطب. برای مطب کارت بانکی جدا بگیرید و ماهانه مبلغ مشخصی بهعنوان درآمد شخصی پزشک برداشت کنید.
- نادیده گرفتن کسورات بیمه. کسورات را جدا در دفتر ثبت کنید و با صورتحسابهای پرداختی سازمانهای بیمهگر تطبیق دهید.
- ثبت نکردن هزینههای خرد و مواد مصرفی. برای همهٔ خریدهای مطب، از مواد دندانپزشکی تا سرنگ و پد الکل، فاکتور رسمی و معتبر بگیرید.
- حساب نکردن سود هر خدمت. اصول تحلیل سودآوری محصول را برای سنجش سود واقعی هر نوع درمان به کار ببرید؛ مثلاً عصبکشی در برابر ایمپلنت.
بیتوجهی به این موارد باعث میشود در رسیدگی مالیاتی، ممیز اسناد را غیرقابل قبول بداند و مالیات تشخیصی بسیار بالاتری منظور کند. اگر میخواهید وضعیت پروندهٔ مطب یا کلینیک خود را ببینید، از استعلام مالیاتی شروع کنید.
پرسشهای پرتکرار
حسابداری مطب با حسابداری درمانگاه فرق دارد؟
اصول یکی است: جدا کردن حساب شخصی از حساب کار، ثبت روزانهٔ دریافتیهای کارتخوان و بیمه، و تفکیک هزینههای ثابت از متغیر. درمانگاه فقط حجم تراکنش و تعداد پزشک بیشتری دارد، پس زودتر به نرمافزار یا حسابدار برونسپاری میرسد.
درآمد بیمهٔ پایه و تکمیلی را کجا ثبت کنم؟
در حسابهای معین جداگانه از دریافتی مستقیم بیماران؛ کسورات بیمه هم جداگانه ثبت میشود تا سود واقعی هر خدمت دیده شود و موجودی بانک با سود عملیاتی مغایر نباشد.
کسورات بیمه چطور سود مطب را تغییر میدهد؟
اگر درآمد بیمه با مبلغ صورتحساب ثبت شود، سود بیشتر از واقع نشان داده میشود. در مثال این مقاله، ۸٬۰۰۰٬۰۰۰ تومان کسورات سود ماه را از ۱۵۰٬۰۰۰٬۰۰۰ به ۱۴۲٬۰۰۰٬۰۰۰ تومان میرساند.
چه زمانی اکسل برای مطب کافی نیست؟
وقتی تراکنش روزانه از حدود ۱۰ مورد بگذرد یا بیش از یک بیمه و یک پزشک داشته باشید، ثبت دستی خطا میدهد؛ جدول همین مقاله سه مسیر را مقایسه میکند.
بزرگترین اشتباه مالی مطبها چیست؟
مدیریت همهٔ ورودی و خروجیها در یک حساب شخصی. نتیجهاش ناهمخوانی تراکنشهای کارتخوان با اظهارنامه و جریمه در رسیدگی است؛ همان نمونهٔ فرضی دکتر سمیرا در این مقاله.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.