تفاوت حساب کل، معین و تفصیلی چیست؟ با مثال کدینگ
تفاوت حساب کل، معین و تفصیلی در میزان جزئیات است: هر سه یک رویداد را در سه سطح از یک درخت نشان میدهند. حساب کل خلاصهای است که به ترازنامه و سود و زیان میرود، حساب معین همان گروه را به ماهیتهای عملیاتی میشکند، و حساب تفصیلی میگوید هر ریال مال کدام شخص، شرکت، بانک یا پروژه است.
یک فروش نسیه هر سه را با هم تکان میدهد. اگر ۵۰ میلیون تومان به «فروشگاه ایرانمهر» نسیه بفروشید، این مبلغ همزمان در کل «حسابهای دریافتنی»، معین «بدهکاران تجاری» و تفصیلی «فروشگاه ایرانمهر» مینشیند. بدون حساب کل ترازنامهای در کار نیست؛ بدون معین، گروههای دارایی و بدهی کنترل نمیشوند؛ و بدون تفصیلی، پیگیری طلب و تسویه با اشخاص به مخاطره میافتد.
حساب کل: سطحی که به صورتهای مالی میرسد
حساب کل اصلیترین طبقه در دفتر کل است و دفتر روزنامه و دفاتر قانونی بر پایهٔ آن تنظیم میشوند. این سطح تصویر کلی ساختار مالی کسبوکار را میدهد.
- چه چیزی را نشان میدهد: مجموع داراییها، مجموع بدهیها و سرجمع هزینهها یا درآمدها در یک دورهٔ مالی مشخص.
- کجا به کار میآید: ارائه به سازمان امور مالیاتی، تنظیم صورتهای مالی اساسی (ترازنامه و سود و زیان) و تحلیلهای کلی مدیریتی.
حساب معین: جایی که گروهها معنی پیدا میکنند
حساب معین گروههای حساب کل را میشکافد و دستهبندی عملیاتیتری میسازد. اگر حساب کل «حسابهای دریافتنی» باشد، معین آن میتواند «حسابهای دریافتنی تجاری» یا «اسناد دریافتنی سررسیدشده» باشد.
- چه چیزی را نشان میدهد: ماهیت دقیقتر گردش مالی در یک گروه خاص از حسابها.
- کجا به کار میآید: کنترل داخلی، بودجهبندی بخشها و تحلیل گردش وجوه نقد در دستههای تخصصی.
اشتباه رایج در این سطح، جایگذاری غلط دریافتیهاست؛ مثلاً مبلغی که با کارتخوان گرفته شده با سندی اشتباه گرفته میشود که ماهیت دیگری دارد. مطلب تفاوت رسید کارتخوان و صورتحساب الکترونیکی کمک میکند این مبالغ در معین و تفصیلی درست بنشینند.
حساب تفصیلی: اسم و نشانی هر ریال
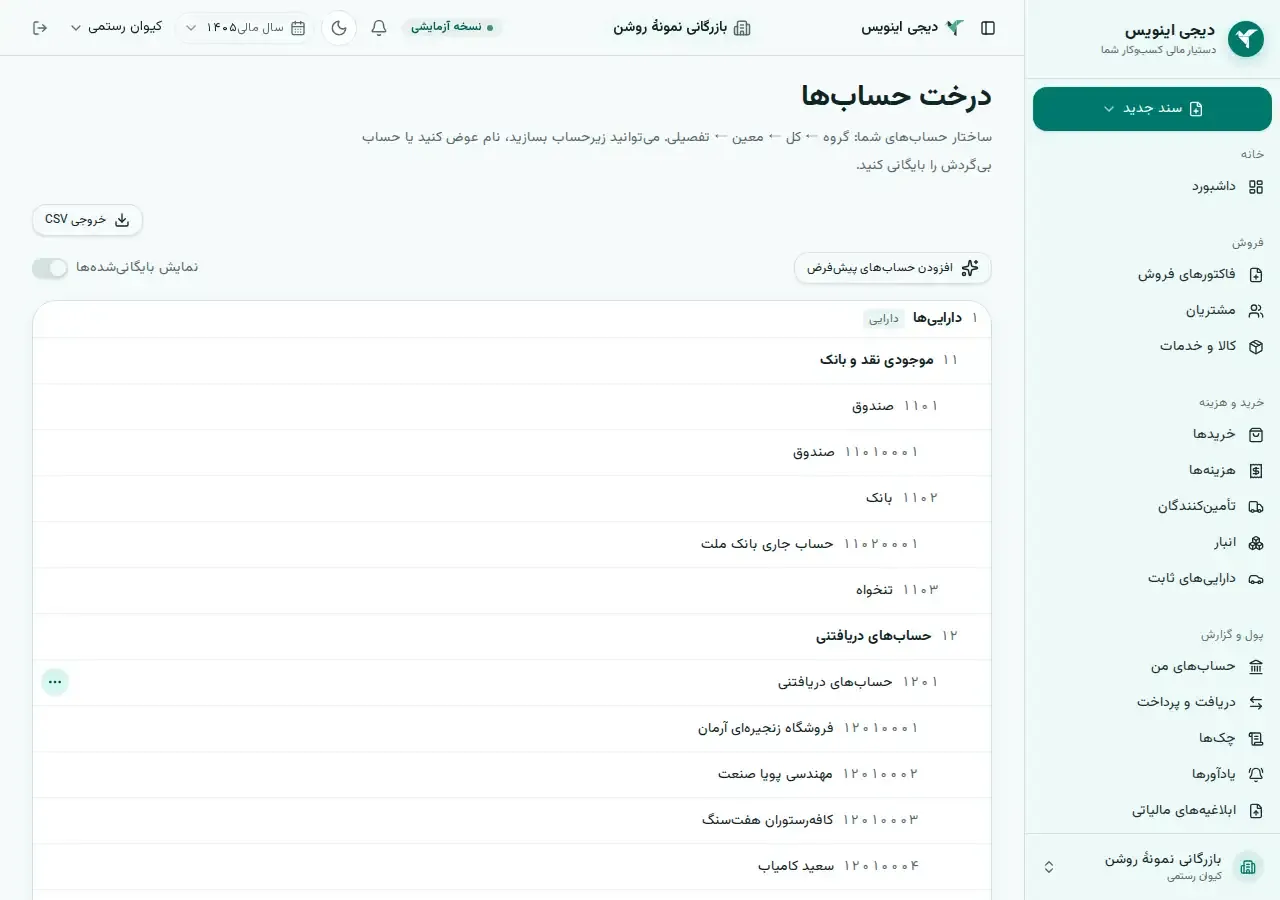
حساب تفصیلی مستقل از کل و معین تعریف میشود و میتواند به چند حساب معین وصل باشد؛ به همین دلیل به آن «تفصیلی شناور» هم میگویند. هر شخص حقیقی، شخص حقوقی، بانک، مرکز هزینه یا پروژه یک تفصیلی دارد.
- چه چیزی را نشان میدهد: بدهکاری یا بستانکاری دقیق یک فرد یا سازمان مشخص در یک تاریخ معین.
- کجا به کار میآید: مغایرتگیری بانکی، ارسال صورتحساب برای مشتریان، پیگیری وصول مطالبات و مدیریت حساب تأمینکنندگان.
| معیار مقایسه | حساب کل | حساب معین | حساب تفصیلی |
|---|---|---|---|
| سطح در کدینگ | سطح دو (بعد از گروه حساب) | سطح سه | سطح چهار (یا سطح شناور) |
| میزان جزئیات | بسیار خلاصه و کلان | متوسط و طبقهبندی شده | بسیار دقیق و مشخص |
| مخاطب اصلی | ممیزان مالیاتی، مدیران ارشد، سرمایهگذاران | حسابرسان، مدیران مالی، سرپرستان | حسابداران فروش، خزانهداران، کارشناسان بازرگانی |
| هدف اصلی | تنظیم دفتر کل و صورتهای مالی | کنترل طبقات دارایی و بدهی | پیگیری بدهی/طلب اشخاص و پروژهها |
| قابلیت شناور بودن | ندارد (ثابت) | ندارد (تکمیلی کل) | دارد (میتواند به چند معین متصل شود) |
| مثال کاربردی | موجودی نقد و بانک | بانکهای ریالی | بانک ملی شعبه مرکزی، حساب ۱۲۳ |
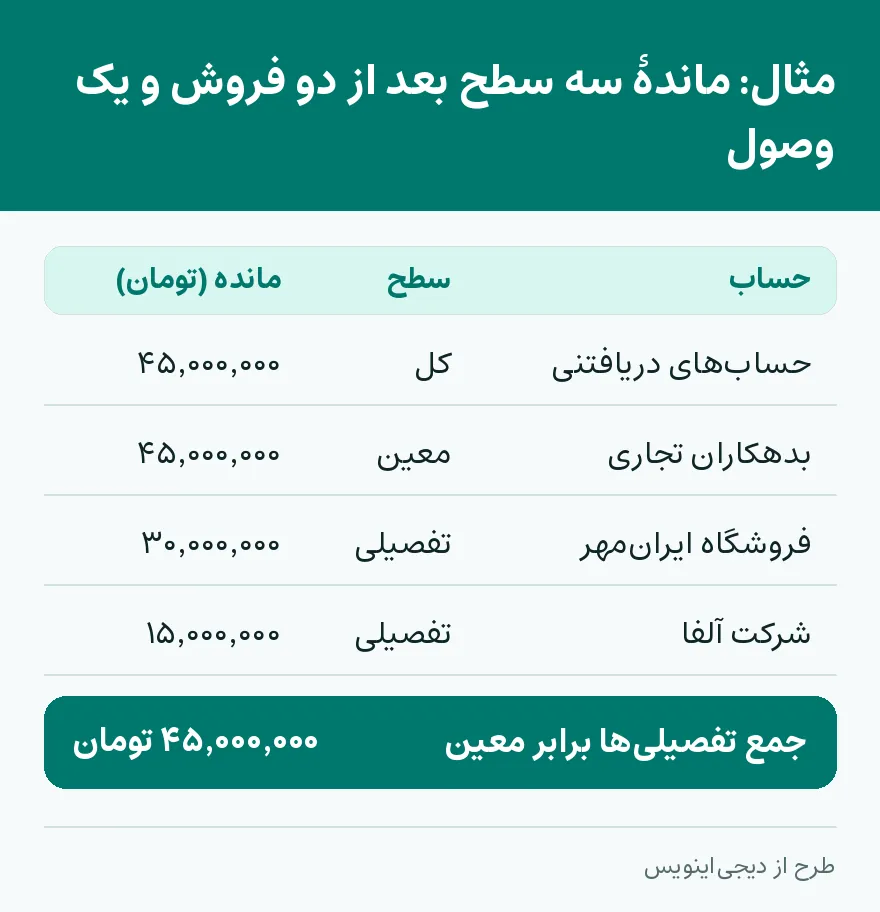
مثال: دو فروش نسیه و یک وصول در سه سطح
فرض کنید در یک ماه دو فروش نسیه دارید و یک وصول:
- فروش به «فروشگاه ایرانمهر»: ۵۰٬۰۰۰٬۰۰۰ تومان. حساب کل «حسابهای دریافتنی»، معین «بدهکاران تجاری» و تفصیلی «فروشگاه ایرانمهر» هر کدام ۵۰٬۰۰۰٬۰۰۰ تومان بدهکار میشوند.
- فروش به «شرکت آلفا»: ۱۵٬۰۰۰٬۰۰۰ تومان. کل و معین به ۶۵٬۰۰۰٬۰۰۰ تومان میرسند؛ تفصیلی «شرکت آلفا» ۱۵٬۰۰۰٬۰۰۰ تومان میشود و تفصیلی «فروشگاه ایرانمهر» دست نمیخورد.
- وصول ۲۰٬۰۰۰٬۰۰۰ تومان از «فروشگاه ایرانمهر»: کل و معین میشوند ۶۵٬۰۰۰٬۰۰۰ منهای ۲۰٬۰۰۰٬۰۰۰، یعنی ۴۵٬۰۰۰٬۰۰۰ تومان؛ تفصیلی «فروشگاه ایرانمهر» میشود ۳۰٬۰۰۰٬۰۰۰ تومان.
حالا جمع تفصیلیها را بگیرید: ۳۰٬۰۰۰٬۰۰۰ بهاضافهٔ ۱۵٬۰۰۰٬۰۰۰ میشود ۴۵٬۰۰۰٬۰۰۰ تومان، دقیقاً برابر ماندهٔ معین «بدهکاران تجاری». این برابری آزمون سلامت کدینگ شماست.
اگر فقط حساب کل داشتید، میدانستید ۴۵٬۰۰۰٬۰۰۰ تومان طلب دارید، اما نه از چه کسی. معین میگوید این طلب از فروش تجاری کالاست، نه وام پرسنل یا فروش دارایی ثابت. و تفصیلی میگوید «شرکت آلفا» دقیقاً چقدر بدهکار است و مهلتش طبق قرارداد کی سر میرسد.
یادداشت عملی — گرهی که زیاد میبینم، کدینگی است که طرف حسابها را بهجای تفصیلی، معین تعریف کرده: یک معین برای هر مشتری. چند ماه بعد درخت حساب صدها شاخه دارد و هیچ گزارشی «همهٔ بدهکاران تجاری» را یکجا نشان نمیدهد. پیشنهادم این است که پیش از اولین سند، قاعده را بنویسید: اشخاص، بانکها و پروژهها همیشه تفصیلیاند.
آیا یکی از این سطوح میتواند جای دیگری را بگیرد؟
نه. ساختار سهسطحی (یا بیشتر) برای این است که بین «خلاصهسازی اطلاعات» و «دسترسی به جزئیات» تعادل بماند. اگر تفصیلی نباشد، ثبتها بعد از مدتی نامفهوم میشوند و مغایرتگیری با مشتریان و تأمینکنندگان ممکن نیست. اگر فقط تفصیلی داشته باشید و آن را در معین و کل خلاصه نکنید، تهیهٔ ترازنامه یعنی ورق زدن هزاران حساب جداگانه.
برای مدیران و مشاورانی که کدینگ استاندارد را در کسبوکارهای مختلف پیاده میکنند، شرایط همکاری در فروش نرم افزار حسابداری مسیری برای گسترش خدمات مشاورهای است.
هر سند را در کدام سطح ثبت کنیم: پنج پرسش پیش از ثبت
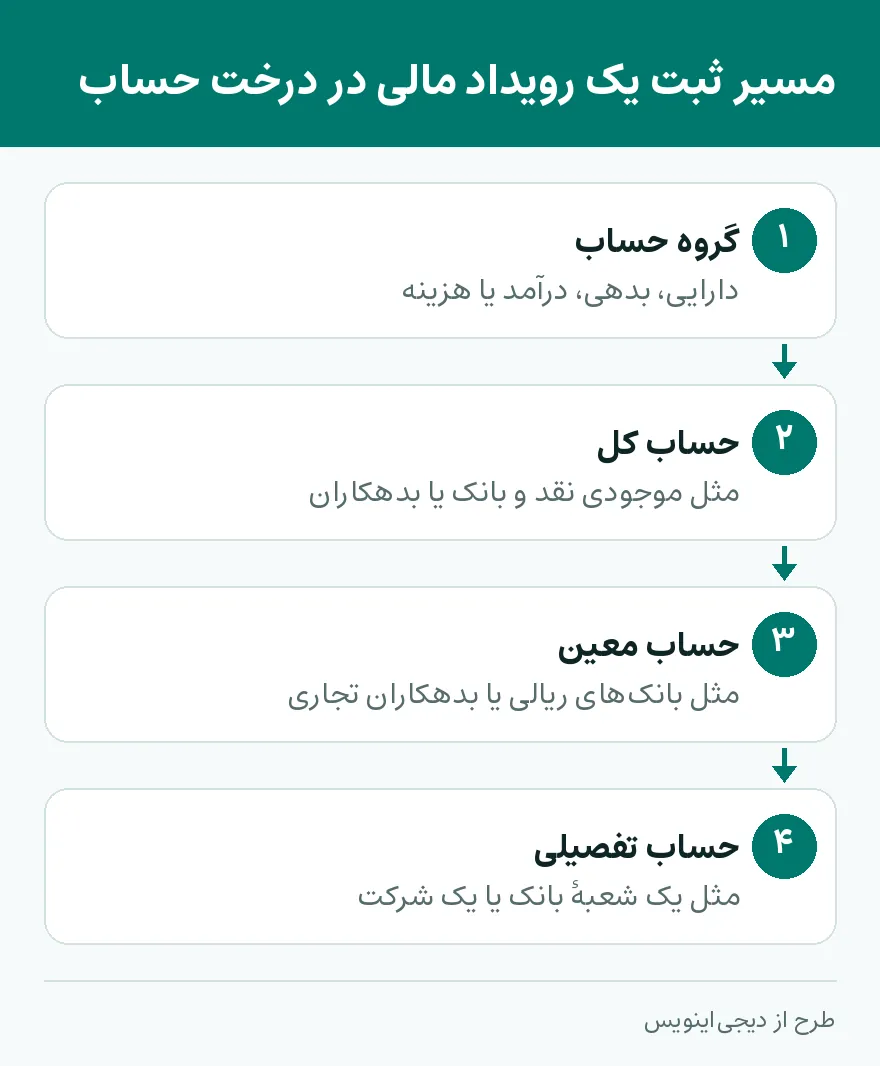
مسیر هر رویداد مالی یکی است: اول گروه حساب (دارایی، بدهی، درآمد، هزینه)، بعد حساب کل (مثل موجودی نقد و بانک یا بدهکاران)، بعد معین (مثل بانکهای ریالی یا بدهکاران تجاری) و در آخر اتصال به تفصیلی (مثل یک شعبهٔ بانک یا یک شرکت). پیش از ثبت، این پنج پرسش را بپرسید:
- [ ] ماهیت رویداد چیست؟ خرید و فروش است، هزینهٔ جاری، یا جابهجایی بین حسابهای بانکی؟
- [ ] طرف حساب در تفصیلی شناور تعریف شده؟ اگر نه، اول کد تفصیلی جدید با مشخصات کامل (کد ملی/شناسه ملی، شماره تماس و آدرس) بسازید.
- [ ] معین زیر کل درست نشسته؟ مثلاً معین «تسهیلات دریافتی» نباید زیرمجموعهٔ حساب کل «حسابهای دریافتنی» ثبت شود.
- [ ] کنترل چندبعدی لازم است؟ اگر گزارش بر اساس پروژه یا مرکز هزینه میخواهید، کد تفصیلی دوم (مثل کد پروژه) به سند وصل شده؟
- [ ] ماندهها هر ماه تطبیق داده شدهاند؟ مجموع ماندهٔ همهٔ تفصیلیهای متصل به یک معین باید دقیقاً برابر ماندهٔ همان معین باشد.
رعایت نکردن تفاوت این سطوح به بینظمی در دفاتر قانونی، رد دفاتر توسط ممیزان مالیاتی و تصمیمهای مدیریتی نادرست میرسد. قدم عملی امروز، مرور کدینگ فعلی و اطمینان از تعریف درست تفصیلیهای شناور است؛ یک نرمافزار حسابداری آنلاین استاندارد ثبت کل، معین و تفصیلی را با هم و خودکار انجام میدهد.
پرسشهای پرتکرار
تفاوت حساب کل معین و تفصیلی چیست؟
تفاوت در میزان جزئیات است. حساب کل خلاصهای است که به صورتهای مالی میرود، معین همان گروه را به ماهیتهای عملیاتی میشکند و تفصیلی میگوید هر مبلغ مال کدام شخص، بانک یا پروژه است.
مشتری را باید حساب معین تعریف کنم یا تفصیلی؟
تفصیلی. اشخاص، بانکها و پروژهها در سطح تفصیلی تعریف میشوند تا معین «بدهکاران تجاری» همهٔ مشتریان را یکجا جمع بزند.
تفصیلی شناور یعنی چه؟
حساب تفصیلیای که مستقل از کل و معین تعریف میشود و میتواند به چند حساب معین وصل باشد؛ مثلاً یک شخص هم بدهکار تجاری باشد و هم طرف پیشپرداخت.
آیا میشود فقط حساب کل داشت؟
نه. با حساب کل فقط میدانید چقدر طلب یا بدهی دارید، نه از چه کسی؛ مغایرتگیری با مشتری و بانک بدون تفصیلی ممکن نیست.
ماندهٔ تفصیلیها با معین چه رابطهای دارد؟
مجموع ماندهٔ همهٔ تفصیلیهای متصل به یک معین باید دقیقاً برابر ماندهٔ همان معین باشد. این برابری را هر ماه کنترل کنید.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.