DSO یا دوره وصول مطالبات چیست و چطور محاسبه میشود؟
DSO یا دوره وصول مطالبات (Days Sales Outstanding) میگوید از لحظهای که نسیه میفروشید تا رسیدن پول فاکتور به حساب، بهطور میانگین چند روز میگذرد. ماندهٔ حسابهای دریافتنی را بر فروش نسیهٔ دوره تقسیم کنید و در تعداد روزهای دوره ضرب کنید. عدد کوچکتر یعنی پول زودتر برمیگردد؛ عدد بزرگتر یعنی سود روی کاغذ هست و نقدینگی در فاکتورهای تسویهنشده گیر کرده است.
یک نمونهٔ سریع: فروش نسیهٔ سهماههٔ شما ۹۰۰ میلیون تومان و ماندهٔ دریافتنی پایان دوره ۳۰۰ میلیون تومان است. ۳۰۰ تقسیم بر ۹۰۰ میشود یکسوم، و یکسوم ضرب در ۹۰ روز میشود ۳۰ روز؛ یعنی هر فاکتور بهطور میانگین یک ماه بعد از فروش نقد میشود.
سود روی کاغذ، صندوق خالی: DSO چه چیزی را اندازه میگیرد
خیلی از کسبوکارها در دفاترشان سودآورند و همزمان برای پرداخت حقوق آخر ماه دستبهدامن تنخواه میشوند. فاصلهٔ این دو، پولی است که در فاکتورهای تسویهنشده مانده. DSO همین فاصله را میسنجد: از «ارائه کالا یا خدمت» تا «ورود پول واقعی به حساب بانکی».
فرمولش به زبان ساده: ماندهٔ حسابهای دریافتنی تجاری، تقسیم بر کل فروش نسیه در دوره، ضرب در تعداد روزهای دوره.
این عدد سه کار برایتان میکند:
- بدحسابی را زود نشان میدهد. اگر DSO بالا میرود، میفهمید مشکل از پیگیری خودتان است یا رفتار خریداران عوض شده.
- سیاست اعتباری را محک میزند. معلوم میشود مهلتهایی که به خریداران دادهاید با توان تأمین سرمایهٔ شما جور درمیآید یا نه.
- پیشبینی نقد را دقیقتر میکند. با آن ورودیهای نقد ماه آینده را واقعبینانهتر برآورد میکنید.
دادهها را جدا کنید: فقط فروش نسیه در مخرج
پیش از هر محاسبه، فروش نسیه و ماندهٔ بدهکاران را از بقیهٔ حسابها جدا کنید. فروش نقدی را کاملاً از مخرج بیرون بگذارید؛ فروش نقدی همان روز تسویه میشود و اگر واردش کنید، DSO بهطور کاذب کوچک میشود و خیالتان بیجهت راحت.
بازه را هم مشخص کنید: ماهانه، فصلی یا سالانه. و یادتان باشد بالا بودن حاشیه سود ناخالص در یک قرارداد، اگر پولش بهموقع وصول نشود، هزینههای جاری را پوشش نمیدهد.
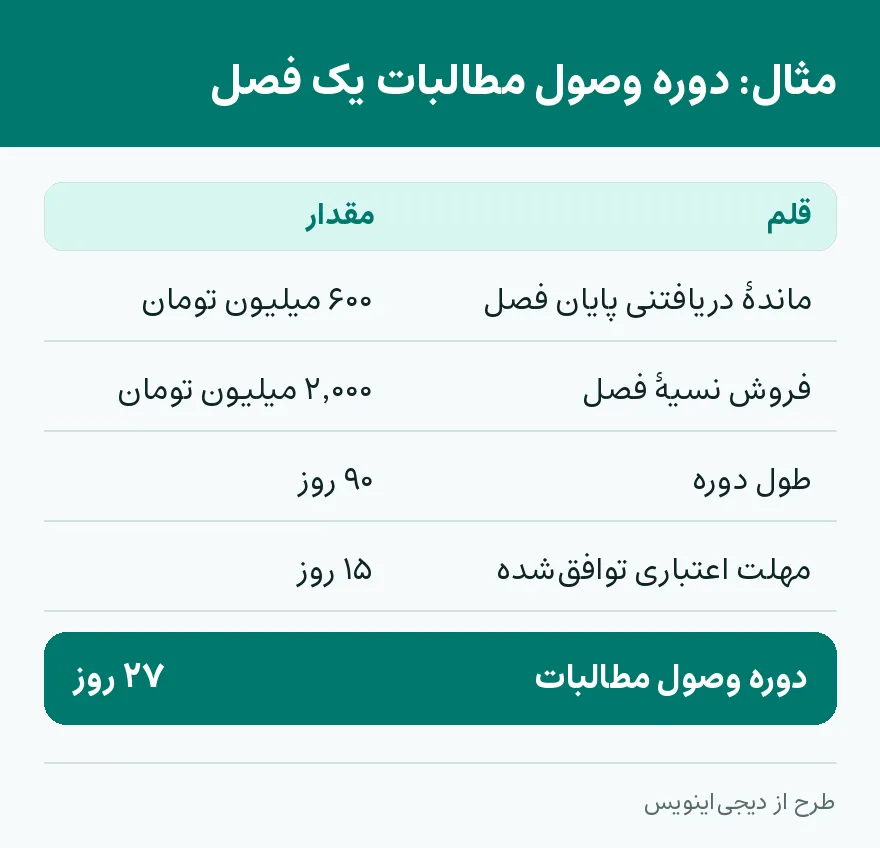
مثال: DSO یک فصل و معنی آن کنار مهلت اعتباری
یک شرکت فرضی را در نظر بگیرید:
- ماندهٔ حسابهای دریافتنی تجاری در پایان فصل: ۶۰۰ میلیون تومان
- کل فروش نسیه در طول فصل (۹۰ روز): ۲ میلیارد تومان، یعنی ۲٬۰۰۰ میلیون تومان
۶۰۰ تقسیم بر ۲٬۰۰۰ میشود سهدهم؛ سهدهم ضرب در ۹۰ روز میشود ۲۷ روز. پس این شرکت بهطور میانگین ۲۷ روز پس از صدور فاکتور نسیه، پولش را میگیرد.
این ۲۷ روز بهتنهایی نه خوب است نه بد؛ باید کنار مهلتی که دادهاید خوانده شود. اگر شرایط اعتباری رسمی شرکت ۳۰ روزه است، عملکرد وصول مطلوب است. اگر مهلت توافقشده ۱۵ روز بوده، یعنی تسویهها بهطور میانگین ۱۲ روز تأخیر دارند.
یادداشت عملی — چیزی که زیاد میبینم این است که DSO را سالی یک بار، از روی ترازنامهٔ پایان سال حساب میکنند و آن موقع دیگر کاری از دستشان برنمیآید. پیشنهادم این است که آن را آخر هر ماه حساب کنید و کنار گزارش سنی مطالبات بگذارید؛ عدد میانگین ممکن است آرام به نظر برسد، در حالی که دو مشتری بزرگ ماههاست پرداخت نکردهاند. و فاکتوری که تاریخ سررسید ندارد، هیچوقت «دیر» نمیشود؛ اول همین را درست کنید.
از صدور فاکتور تا وصول: زنجیرهای که DSO را کوتاه نگه میدارد
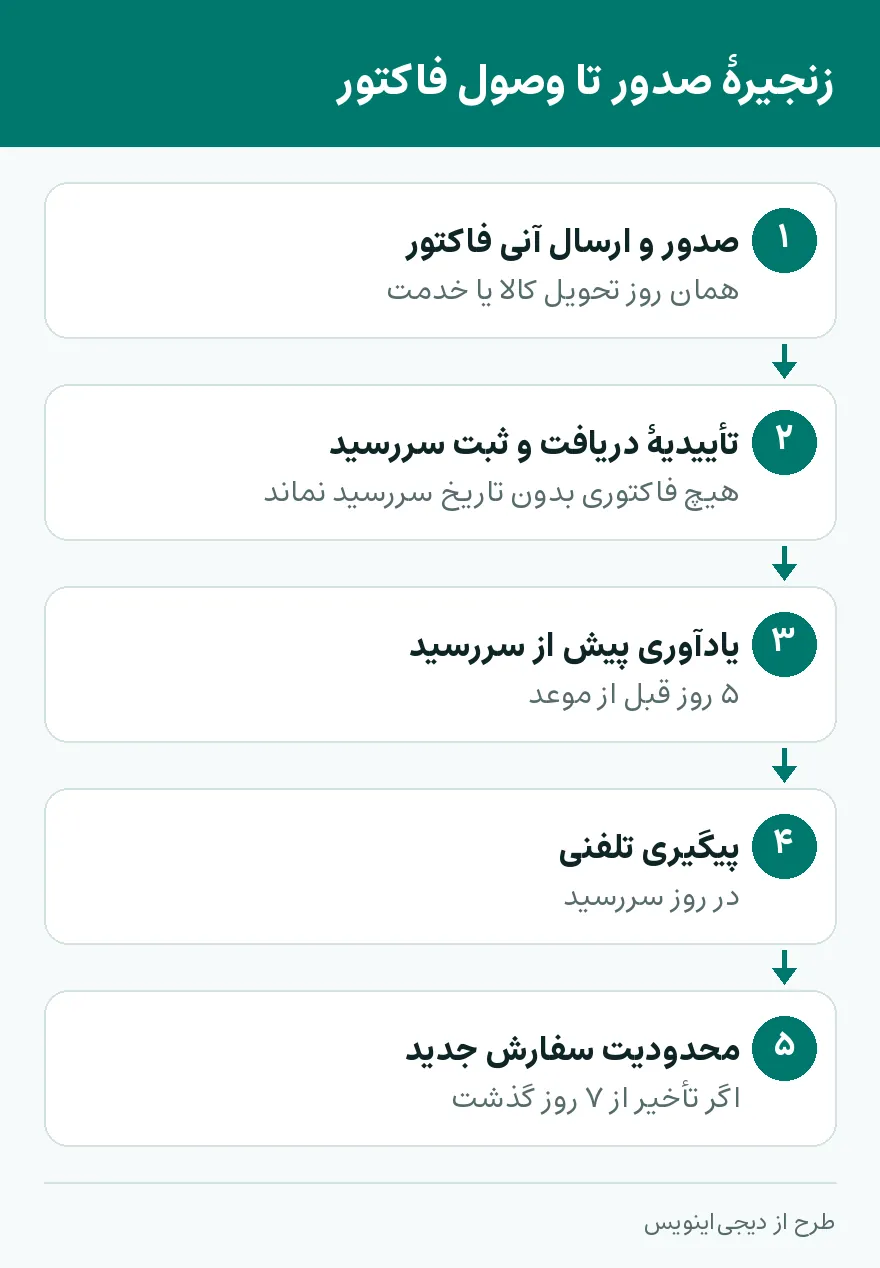
کوتاه کردن وصول کار یک نفر نیست؛ فروش و حسابداری باید در فرایند سفارش تا وصول هماهنگ باشند تا هیچ فاکتوری بدون تاریخ سررسید دقیق رها نشود. یک زنجیرهٔ ساده این است:
[صدور و ارسال آنی فاکتور]
        ↓
[تأییدیه دریافت از خریدار و ثبت سررسید]
        ↓
[ارسال یادآوری ۵ روز قبل از سررسید]
        ↓
[پیگیری تلفنی در روز سررسید]
        ↓
[اعمال محدودیت سفارش جدید در صورت تأخیر بیش از ۷ روز]
و برای اینکه بدانید هر عدد DSO چه اقدامی میخواهد:
| وضعیت شاخص | نسبت به مهلت اعتباری رسمی | ارزیابی ریسک | اقدام اصلاحی فوری |
|---|---|---|---|
| کمتر از مهلت اعتباری | ۵ تا ۱۰ روز زودتر از موعد | ریسک بسیار پایین | اعطای تخفیفهای خوشحسابی برای تشویق ادامه روند |
| منطبق با مهلت | برابر با مهلت رسمی (مثلاً ۳۰ روز) | وضعیت نرمال | حفظ روند نظارت و ارسال منظم صورتحسابها |
| تأخیر جزئی | تا ۳۰٪ بالاتر از مهلت رسمی | ریسک متوسط | تماس دورهای و بررسی دلایل تأخیر خریدار |
| تأخیر شدید | بیش از ۵۰٪ بالاتر از مهلت | ریسک بالا و بحرانی | توقف ارسال کالای جدید و بازنگری در اعتبار مشتری |
سقف اعتباری هر مشتری را از رفتار خودش بسازید
مؤثرترین اهرم برای کوتاه کردن DSO، سقف اعتباری پویا بر اساس رفتار تسویهٔ گذشتهٔ هر خریدار است. سقف یکسان برای همه یعنی مشتری خوشحساب و بدحساب یکجور اعتبار میگیرند؛ رتبهبندی مشتریان جلوی تبدیل فاکتورهای جاری به مطالبات مشکوک الوصول را میگیرد.
کنار آن، این سه کار معمولاً زود اثر میکنند:
- تخفیف نقدی زودهنگام: مثلاً ۱ تا ۲ درصد تخفیف اگر فاکتور ظرف ۱۰ روز نخست تسویه شود.
- پیشپرداخت برای سفارشهای بزرگ: ماندهٔ بدهی پیش از تحویل کم میشود.
- پورسانت فروش پس از وصول: کارمزد تیم فروش وقتی حساب شود که پول رسیده، نه وقتی فاکتور صادر شده.
سه خطای رایج در خواندن DSO
مقایسه با صنعت نامرتبط. وصول در پخش مواد غذایی با تولید تجهیزات صنعتی سنگین یکی نیست. معیار شما میانگین صنعت خودتان و دورههای قبلی خودتان است.
نادیده گرفتن فصلی بودن فروش. در ماهی که فروش جهش میکند، مخرج بزرگ میشود و DSO به شکل گمراهکنندهای کوچک. تحلیل را در دورههای متحرک ۳ ماهه یا ۱۲ ماهه انجام دهید.
تکیه به یک میانگین. DSO وضعیت تکتک بدهکاران را نشان نمیدهد. همیشه آن را کنار ماتریس سنی مطالبات ببینید تا بدهیهای خیلی قدیمی که زیر حجم بالای فروش پنهان شدهاند، پیدا شوند.
چکلیست ماهانهٔ وصول
- [ ] تفکیک دقیق فروش نقدی از فروش نسیه در گزارشهای حسابداری
- [ ] محاسبهٔ شاخص در پایان هر ماه و ثبت در روند تاریخی
- [ ] شناسایی ۳ مشتری با بالاترین ماندهٔ بدهی و بیشترین تأخیر در پرداخت
- [ ] ارسال صورتحساب تطبیقی برای همهٔ خریداران دارای ماندهٔ باز
- [ ] بازنگری در شرایط اعتباری مشتریانی که شاخص وصول آنها از دو برابر مهلت مجاز فراتر رفته است
- [ ] بازبینی نرخ تخفیفهای تسویهٔ نقدی برای جذابتر کردن پرداخت سریع
ثبت منظم فاکتورها و شفاف بودن ماندهٔ هر خریدار، پایهٔ همهٔ این کارهاست. برای ثبت فاکتورها، پیگیری ماندهها و دید بهتر از جریان نقد میتوانید از نرم افزار حسابداری استفاده کنید.
پرسشهای پرتکرار
DSO چیست؟
DSO یا دوره وصول مطالبات نشان میدهد از لحظهٔ فروش نسیه تا رسیدن پول به حساب، بهطور میانگین چند روز میگذرد. عدد کوچکتر یعنی پول زودتر برمیگردد.
فرمول دوره وصول مطالبات چیست؟
ماندهٔ حسابهای دریافتنی را بر کل فروش نسیهٔ دوره تقسیم کنید و در تعداد روزهای دوره ضرب کنید. مثلاً ۳۰۰ میلیون تقسیم بر ۹۰۰ میلیون، ضرب در ۹۰ روز، میشود ۳۰ روز.
DSO خوب چند روز است؟
عدد مطلق ندارد؛ آن را با مهلتی که به مشتری دادهاید و با میانگین صنعت خودتان بسنجید. اگر مهلت ۳۰ روز است و DSO به ۴۵ روز رسیده، زنگ خطر است.
فروش نقدی در محاسبهٔ DSO حساب میشود؟
نه؛ فروش نقدی همان روز تسویه میشود و اگر در مخرج بیاید، DSO را بهطور کاذب کوچک میکند. فقط فروش نسیهٔ دوره را بگذارید.
چطور DSO را کوتاه کنیم؟
سقف اعتباری هر مشتری را بر اساس رفتار تسویهٔ گذشتهاش تعیین کنید، برای تسویهٔ زودهنگام تخفیف نقدی بدهید، برای سفارشهای بزرگ پیشپرداخت بگیرید و DSO را کنار گزارش سنی مطالبات بخوانید.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.