بخشنامه‌ها و قوانین مالیاتی

فایل لیست بیمه ماه چیست و چرا تأمین اجتماعی عددش را بیشتر می‌کند؟

۱۴۰۵/۰۵/۲۷۲ دقیقه مطالعهتیم دیجی اینویس
طرحی گرافیکی با نقش‌مایهٔ برگه‌های بخشنامه و نمودار میله‌ای در زمینهٔ آبی — کاور نوشتهٔ «لیست بیمهٔ ماه را از لیست‌دیسک تا سامانهٔ تأمین اجتماعی ببرید»

فایل لیست بیمه ماه چیست؟

لیست بیمهٔ ماه دو فایل است که هر ماه به سامانهٔ تأمین اجتماعی بارگذاری می‌کنید: DSKKAR00 یک ردیف سرجمع کارگاه، و DSKWOR00 یک ردیف برای هر بیمه‌شده با روز کارکرد، دستمزد، مزایا، مشمول و سهم بیمه‌شده. همان چیزی است که لیست‌دیسک می‌سازد و دیجی اینویس از روی سند حقوق همان ماه. نکتهٔ مهم: این فایل برای سازمان فقط یک «اظهار» است و حق بیمه از محاسبهٔ دوبارهٔ خودش صادر می‌شود.

مثال: کارگاهی ۵ نفر دارد؛ کافی است دستمزد روزانهٔ ۱ نفر زیر کف امسال اظهار شود یا پایهٔ سنوات ۳ نفر داخل ستون مزایا برود تا جمع لیست با «نتیجهٔ پردازش» سازمان نخواند و بدهی بیشتر از انتظار درآید.

در ادامه می‌بینید سازمان دقیقاً چه چیزهایی را دوباره حساب می‌کند و چطور از اول همان عدد را بزنید.

چرا سازمان عدد را بیشتر می‌کند؟

لیستی که می‌فرستید یک اظهار است؛ سامانه آن را دوباره حساب می‌کند:

  1. کف دستمزد روزانه — هر کسی کمتر از حداقل دستمزد سال (یا فرمول «آخرین دستمزد سال قبل × افزایش سایر سطوح») اظهار شده باشد، به همان کف می‌رسد.
  2. پایهٔ سنوات تجمیعی — از سابقهٔ هر نفر در همین کارگاه؛ هر سال پایهٔ آن سال به مزد می‌پیوندد و سال بعد با درصد افزایش بالا می‌رود.
  3. گردکردن سهم‌ها روی جمع لیست.

چطور از اول همان عدد را بزنیم؟

در دیجی اینویس «پیش‌بینی پردازش سازمان» همان جدول مغایرت را پیش از بارگذاری نشان می‌دهد؛ اگر فرقی بود، هنگام گرفتن فایل یا PDF می‌پرسد «با روش سازمان اصلاح شود؟» — «بله، اصلاح و دریافت» همان سند را با قاعدهٔ سازمان اصلاح می‌کند و فایل را با قالب ۶ (سنوات در ستون خودش) می‌دهد.

فایلی که می‌دهید و برگه‌ای که چاپ می‌کنید از یک منبع‌اند؛ کاغذ و فایل هرگز با هم فرق نمی‌کنند.
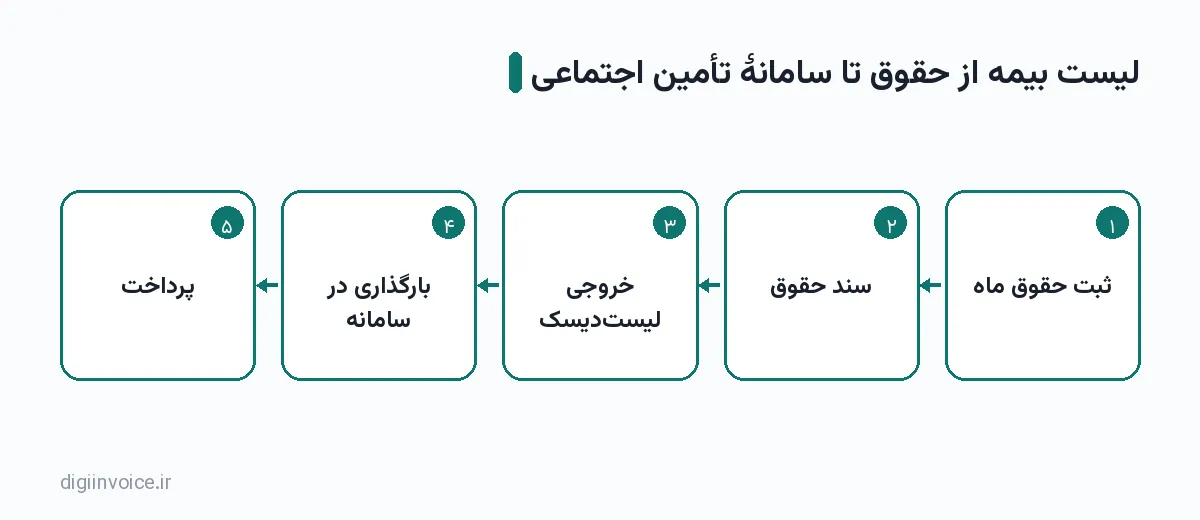
نمودار مرحله‌ای: ثبت حقوق ماه ← سند حقوق ← خروجی لیست‌دیسک ← بارگذاری در سامانه ← پرداخت
لیست بیمه از حقوق تا سامانهٔ تأمین اجتماعی — تصویرسازی: دیجی اینویس

پرسش‌های پرتکرار

چرا سازمان حق بیمه را بیشتر از لیست من حساب کرد؟

دو دلیل رایج: دستمزد روزانه‌ای کمتر از کف سال (حداقل دستمزد یا فرمول «سایر سطوح») و پایهٔ سنوات که سازمان به‌صورت تجمیعی از سابقهٔ همان کارگاه حساب می‌کند.

قالب ۲٫۷ یا ۶؟

نسخهٔ ۶ ستون جداگانهٔ پایهٔ سنوات دارد؛ در ۲٫۷ سنوات داخل مزایا می‌رود و سازمان آن را مزایا می‌خواند و سنوات خودش را هم روی آن می‌گذارد — یعنی دوبار.

بیشتر بخوانید

همین امروز اولین فاکتورتان را بزنید

دیجی اینویس با دورهٔ آزمایشی رایگان شروع می‌شود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.

مقاله‌های مرتبط

کاور موقت برندشده برای نوشتهٔ «ماده ۲۱۹ قانون مالیات‌های مستقیم چیست و برگه تشخیص چطور صادر می‌شود؟»
بخشنامه‌ها و قوانین مالیاتی

ماده ۲۱۹ قانون مالیات‌های مستقیم چیست و برگه تشخیص چطور صادر می‌شود؟

ماده ۲۱۹ قانون مالیات های مستقیم تکلیفی ساختاری بر عهده سازمان امور مالیاتی می‌گذارد تا فرایند شناسایی، تشخیص و مطالبه مالیات را بر اساس داده‌های واقعی و گردش مالی مؤدیان انجام دهد. طبق این ماده قانونی، صادر شدن برگه تشخیص مالیات حاصل شناسایی فعالیت‌های اقتصادی، بررسی اسناد و مدارک یا داده‌های ثبت‌شده در سامانه‌های رسمی است.

۱۴۰۵/۰۸/۱۳۷ دقیقه مطالعهتیم دیجی اینویس
کاور موقت برندشده برای نوشتهٔ «ماده ۱۰۰ قانون مالیات‌های مستقیم چیست و چه کسانی مشمول هستند؟»
بخشنامه‌ها و قوانین مالیاتی

ماده ۱۰۰ قانون مالیات‌های مستقیم چیست و چه کسانی مشمول هستند؟

اگر صاحبان مشاغل گروه سوم و کسب‌وکارهای کوچک مالیات مقطوع عملکرد سالانه خود را طبق تبصره ماده ۱۰۰ قانون مالیات های مستقیم تعیین و توافق کنند، از دفاتر و اسناد مالیاتی، ارائه اظهارنامه مفصل و حسابرسی پرونده معاف می‌شوند. این ماده توافقی قانونی میان سازمان امور مالیاتی و مودیان است تا مالیات بر اساس فروش ثبت‌شده در پایانه‌های فروشگاهی و درگاه‌های پرداخت تعیین شود.

۱۴۰۵/۰۸/۱۳۷ دقیقه مطالعهتیم دیجی اینویس
کاور موقت برندشده برای نوشتهٔ «ماده ۱۴۷ قانون مالیات‌ها چیست و چه هزینه‌هایی پذیرفته می‌شود؟»
بخشنامه‌ها و قوانین مالیاتی

ماده ۱۴۷ قانون مالیات‌ها چیست و چه هزینه‌هایی پذیرفته می‌شود؟

بر اساس قانون مالیات‌های مستقیم، هزینه قابل قبول مالیاتی هزینه‌ای است که در حدود مدارک متکی به مدارک بوده و منحصراً مربوط به تحصیل درآمد موسسه در دوره مالی مربوط با رعایت حدنصاب‌های مقرر باشد. طبق مصوبه هیئت وزیران و بندهای اجرایی مودیان مکلفند پرداختی‌های بالاتراز مبلغ مقرر قانونی (مانند ۵۰ میلیون ریال در آیین‌نامه‌های اجرایی) را از طریق سیستم بانکی انجام دهند تا ممیز مالیاتی آن را به‌ع

۱۴۰۵/۰۸/۱۰۶ دقیقه مطالعهتیم دیجی اینویس
کاور موقت برندشده برای نوشتهٔ «ماده ۱۶۹ قانون مالیات‌ها چیست و مهلت ارسال گزارش فصلی چند روز است؟»
بخشنامه‌ها و قوانین مالیاتی

ماده ۱۶۹ قانون مالیات‌ها چیست و مهلت ارسال گزارش فصلی چند روز است؟

مهلت گزارش فصلی ماده ۱۶۹ قانون مالیات‌های مستقیم، حداکثر تا ۴۵ روز پس از پایان هر فصل است. مؤدیان مالیاتی موظفند کلیه صورت معاملات خریدهای داخلی، فروش‌ها، قراردادها و هزینه‌های خود را در سامانه ثبت معاملات فصلی صورت داده و به سازمان امور مالیاتی ارائه کنند.

۱۴۰۵/۰۸/۰۶۸ دقیقه مطالعهتیم دیجی اینویس