موجودی منفی در نرم افزار حسابداری از کجا ایجاد میشود؟
موجودی منفی یعنی نرمافزار خروج کالایی را ثبت کرده که ورودش هنوز ثبت نشده است: کالا در قفسه هست، ولی سند ورودش دیرتر از سند فروش وارد شده یا اصلاً وارد نشده. علت موجودی منفی تقریباً همیشه یکی از این چهار چیز است: فاکتور خریدِ ثبتنشده، کد یا واحد شمارش اشتباه، مرجوعیِ بیسند، و مجوز فروش بدون موجودی.
لنت ترمزی که در قفسه بود و در سیستم نبود: مثال با عدد
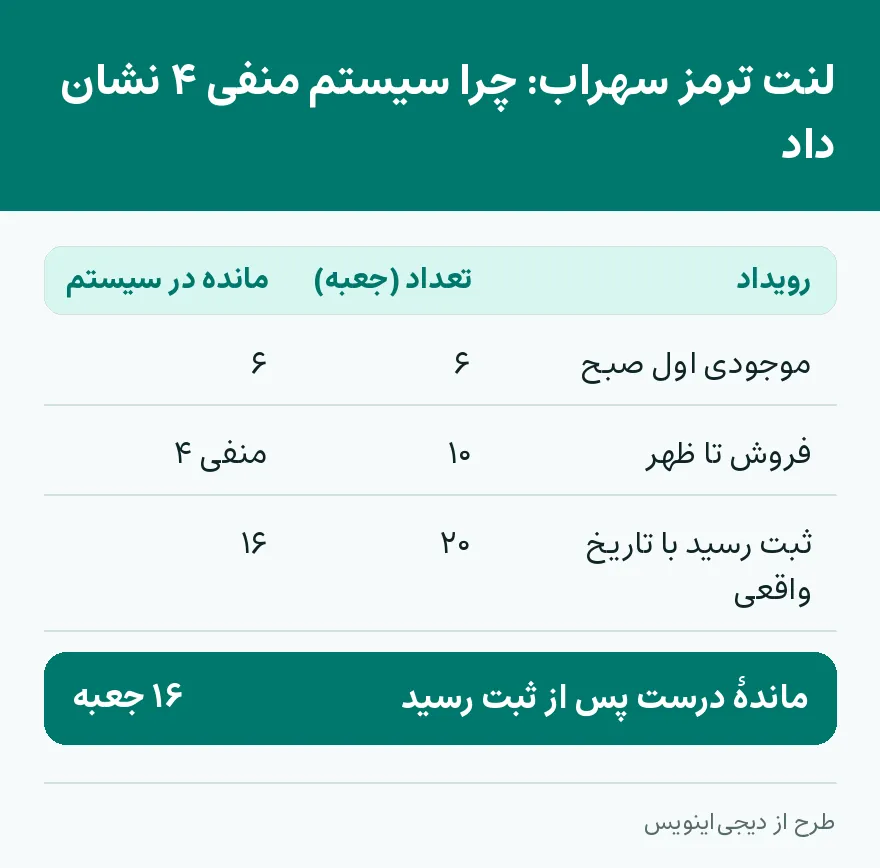
سهراب در خیابان چراغبرق تهران لوازم یدکی میفروشد. صبح که میخواست فاکتور بزند، سیستم موجودی لنت ترمز را منفی ۴ نشان داد؛ در حالی که قفسه پر بود.
ماجرا این بود. اول صبح سیستم ۶ جعبه لنت داشت. شرکت پخش همان صبح ۲۰ جعبهٔ تازه آورد، ولی فاکتور کاغذیاش را بعدازظهر تحویل داد. تا ظهر ۱۰ جعبه فروخته شد. سیستم از ۲۰ جعبهٔ تازه خبر نداشت و حساب کرد: ۶ منهای ۱۰، منفی ۴.
با ثبت رسید ۲۰ جعبه با تاریخ و ساعت واقعیِ ورود، یعنی پیش از فاکتورهای فروش، مانده درست شد: ۶ بهاضافهٔ ۲۰ منهای ۱۰، ۱۶ جعبه.
ضرر موجودی منفی فقط یک عدد قرمز نیست. فرض کنید ۶ جعبهٔ قبلی هر کدام ۸۰۰٬۰۰۰ تومان خریده شده و محمولهٔ تازه جعبهای ۹۰۰٬۰۰۰ تومان. بهای واقعی ۱۰ جعبهٔ فروختهشده ۸٬۴۰۰٬۰۰۰ تومان است: ۶ جعبه به نرخ قدیم و ۴ جعبه به نرخ تازه. اگر نرمافزار آن ۴ جعبه را هم با نرخ قدیم حساب کند، بهای تمامشده ۸٬۰۰۰٬۰۰۰ تومان ثبت میشود و سود آن روز ۴۰۰٬۰۰۰ تومان بیشتر از واقعیت دیده میشود.
چرا ترتیب ثبت اسناد اینقدر مهم است
در نرمافزار، موجودی انبار تابع ترتیب زمانی اسناد است: هر خروجی که پیش از ورودش ثبت شود، کاردکس آن کالا را به هم میریزد. سه چیز بیشتر از بقیه این ترتیب را خراب میکند:
- فاکتور خرید دیر ثبت میشود. کالا رسیده و حتی فروخته شده، ولی فاکتور تأمینکننده هنوز وارد سیستم نشده است.
- کد یا واحد شمارش اشتباه است. فروش با کد کالای مشابه، یا ثبت «بسته» بهجای «عدد»، از موجودی کالای دیگری کم میکند.
- مرجوعی و ضایعات سند ندارند. کالای برگشتی بدون رسید دوباره فروخته میشود، یا کالای امانی بهعنوان فروش قطعی ثبت شده است.
چهار ریشه، چهار نشانه
روش اصلاح را از روی ریشهٔ خطا انتخاب کنید. در کنترل موجودی منفی، اصلاح شتابزده بدون پیدا کردن سند ورود، بهای تمامشدهٔ کالای فروشرفته (COGS) را مخدوش میکند.
| وضعیت | نشانه در سیستم | ریشه | اصلاح |
|---|---|---|---|
| کالا در قفسه هست ولی سیستم منفی است | کاردکس منفی با وجود موجودی عینی | فاکتور تأمینکننده دیر ثبت شده | ثبت سند ورود با تاریخ واقعی، پیش از فاکتور فروش |
| یک کالا منفی و کالای مشابهش مثبت است | دو قلم همخانواده با هم نمیخوانند | بارکد اشتباه اسکن شده | اصلاح سند خروج و انتقال به کالای درست |
| موجودی صفر یا منفی است و فروش ادامه دارد | صدور فاکتور قفل نمیشود | مجوز فروش بدون موجودی فعال است | بستن دسترسی صدور حوالهٔ منفی و انبارگردانی دورهای |
| کسری بعد از مرجوعی مشتری | کسری بدون فروش تازه | رسید مرجوعی به انبار ثبت نشده | ثبت رسید برگشت از فروش پیش از تخصیص به سفارش بعد |
اگر فقط یک تصمیم بتوانید بگیرید، این باشد: فروش بدون موجودی را در تنظیمات قفل کنید و رسید انبار را همزمان با ورود کالا بخواهید. بقیهٔ ردیفهای جدول با همین یک قاعده کمپیش میآیند.
از کجا بگردید: پنج قدم
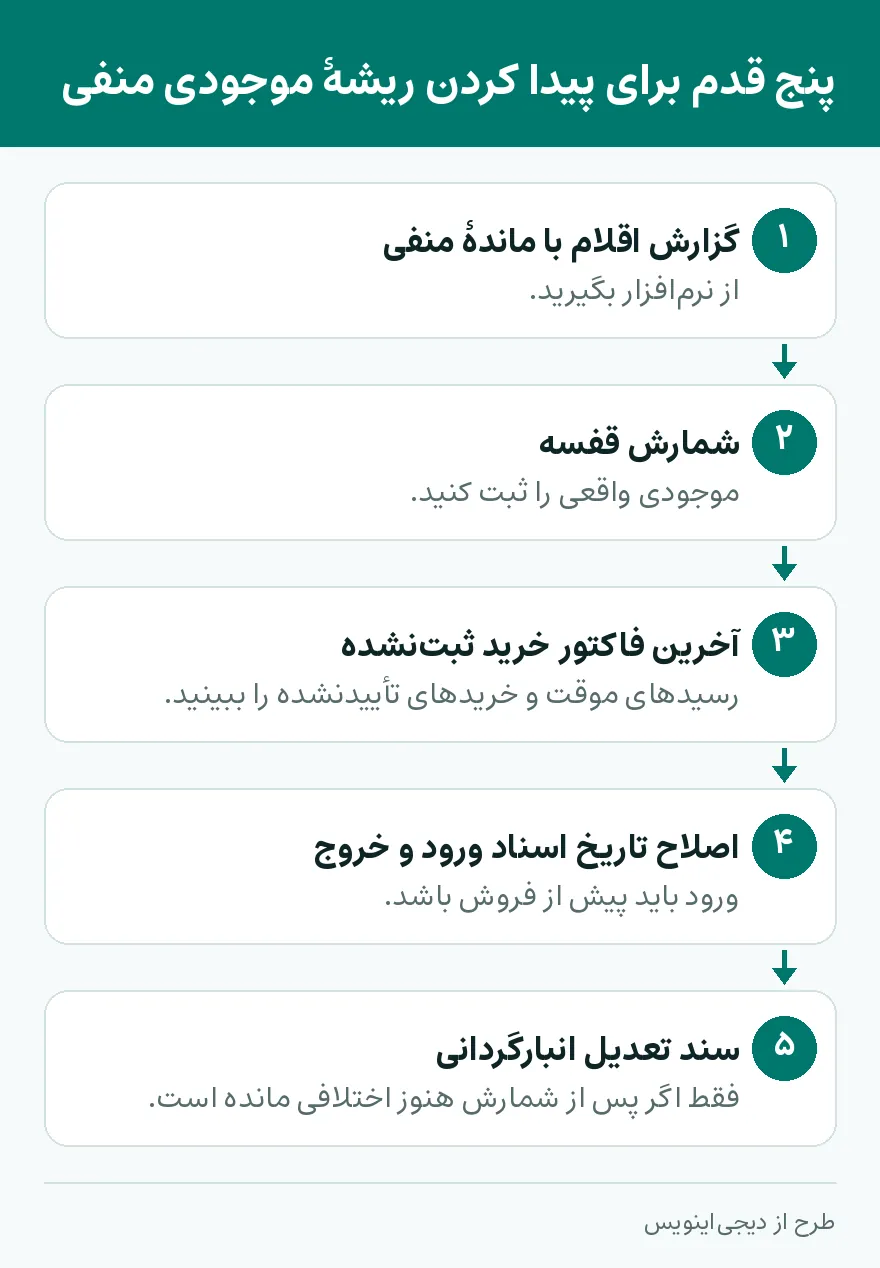
لازم نیست فروش روزانه را متوقف کنید. به این ترتیب پیش بروید:
- اسناد باز و فاکتورهای معوق را ببینید. رسیدهای موقت، پیشفاکتورها و خریدهای تأییدنشده را مرور کنید.
- تاریخ اسناد را با هم بسنجید. تاریخ و ساعت فاکتور خرید باید پیش از اولین فاکتور فروشی باشد که موجودی را منفی کرده است.
- کاردکس را با قفسه تطبیق دهید. اختلافها را بنویسید تا، مثل بررسی مغایرت موجودی سیستم و شمارش واقعی، ریشهٔ عددی خطا معلوم شود.
یادداشت عملی — به نظرم بدترین واکنش به موجودی منفی، زدن یک سند تعدیل برای صفر کردنِ عدد است. من این را زیاد میبینم: عدد قرمز میرود، ولی فاکتور خریدی که جا مانده همچنان جا مانده و بهای تمامشدهٔ همان ماه غلط میماند. پیشنهادم این است که اول سند ورودِ گمشده را پیدا کنید و سند تعدیل را فقط برای اختلافی بگذارید که بعد از شمارش قفسه هنوز باقی است.
عادتهایی که موجودی را مثبت نگه میدارد
موجودی منفی معمولاً از یک عادت روزمره میآید، نه از یک اشتباه بزرگ. این پنج عادت جلویش را میگیرد:
- خروج منفی را در نرمافزار ببندید. برای کالای با موجودی صفر، سند خروج نهایی صادر نشود.
- کالاهای مشابه را با بارکدخوان بفروشید. دو قلم با مشخصات فنی نزدیک، با چشم اشتباه میشوند.
- ضایعات و امانی را جدا نگه دارید. کالای مرجوعی، آسیبدیده یا امانی در انبار جداگانه تعریف شود.
- اختلاف هر روز را همان روز ببینید. پایان شیفت، سفارشهای ثبتشده را با خروج واقعی مقایسه کنید؛ همان کاری که برای کسری و اضافی صندوق میکنید.
- به فروشنده و انباردار بگویید چرا. تحویل کالا پیش از ثبت فاکتور ورود، بهای تمامشدهٔ کل دوره را نامعتبر میکند.
اگر نرمافزار فعلیتان اجازهٔ قفل کردن فروش بدون موجودی را نمیدهد، هنگام انتخاب نرم افزار حسابداری همین را اول بپرسید.
پرسشهای پرتکرار
علت موجودی منفی در نرمافزار حسابداری چیست؟
سند خروج کالا پیش از سند ورودش ثبت شده است. رایجترین علتها: فاکتور خریدی که دیر وارد سیستم شده، کد یا واحد شمارش اشتباه، مرجوعی بدون رسید انبار و فعال بودن مجوز فروش بدون موجودی.
موجودی منفی را چطور اصلاح کنیم؟
اول سند ورودِ جامانده را پیدا و با تاریخ واقعی ثبت کنید. سند تعدیل انبارگردانی فقط برای اختلافی است که بعد از شمارش قفسه هنوز باقی مانده باشد.
موجودی منفی چه ضرری دارد؟
بهای تمامشدهٔ کالای فروشرفته غلط حساب میشود و سود دوره با واقعیت نمیخواند. در مثال مقاله، سود یک روز ۴۰۰ هزار تومان بیشتر از واقعیت دیده میشود.
چطور جلوی موجودی منفی را بگیریم؟
فروش بدون موجودی را در تنظیمات نرمافزار قفل کنید، رسید انبار را همزمان با ورود کالا بزنید و پایان هر روز اختلاف سفارشها و خروج واقعی را ببینید.
کالا در قفسه هست ولی سیستم منفی نشان میدهد؛ چرا؟
چون فاکتور خرید آن کالا هنوز ثبت نشده یا تاریخش بعد از فاکتور فروش خورده است. سند ورود را با تاریخ و ساعت واقعی ثبت کنید تا کاردکس درست شود.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.