ثبت اصلاحی چیست و چه زمانی باید انجام شود؟
ثبت اصلاحی سندی است که در پایان دوره میزنید تا ماندهٔ حسابها با واقعیت بخواند: هزینهای که فاکتورش هنوز نیامده، پیشپرداختی که بخشی از آن مصرف شده، درآمدی که کارش انجام شده و صورتحسابش مانده، و استهلاک. پشتش دو اصل است، تحقق درآمد و تطابق هزینهها. بدون آن سود دوره غلط است و مالیاتی که از روی آن حساب میشود هم.
اجارهٔ یکسالهای که یکجا هزینه شد: مثال با عدد
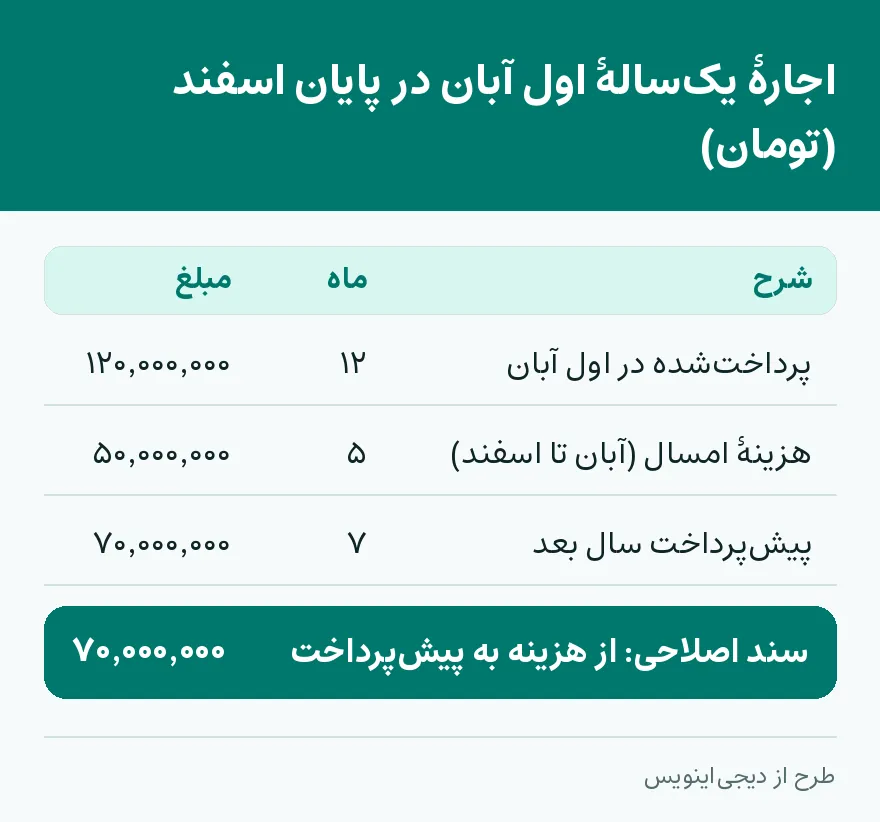
رضا مدیر یک شرکت بازرگانی در تهران است. اول آبان ۱۲۰٬۰۰۰٬۰۰۰ تومان بابت اجارهٔ یکسالهٔ دفتر پرداخت کرد و حسابدار همهٔ مبلغ را همان ماه به هزینهٔ اجاره برد. اسفند که صورتهای مالی تنظیم میشد، سود شرکت خیلی کمتر از واقعیت درآمد.
حساب ساده است. پول برای ۱۲ ماه پرداخت شده، پس اجارهٔ هر ماه ۱۰٬۰۰۰٬۰۰۰ تومان میشود. از اول آبان تا پایان اسفند پنج ماه گذشته، پس فقط ۵۰٬۰۰۰٬۰۰۰ تومان هزینهٔ امسال است. ۷۰٬۰۰۰٬۰۰۰ تومانِ دیگر مال هفت ماهِ سال بعد است و باید بهعنوان دارایی در ترازنامه بنشیند.
ثبت اصلاحی حسابداری این مثال یک سطر است:
- بدهکار: پیشپرداخت اجاره — ۷۰٬۰۰۰٬۰۰۰ تومان
- بستانکار: هزینهٔ اجاره — ۷۰٬۰۰۰٬۰۰۰ تومان
با همین یک سند، سود دوره ۷۰ میلیون تومان به واقعیت نزدیکتر میشود. بدون این کار، مبنای محاسبه مالیات عملکرد شرکت طبق ماده ۱۱۰ قانون مالیاتهای مستقیم با اشتباه مواجه میشود.
برعکسِ همین هم پیش میآید: هزینهای که هنوز فاکتور ندارد
مثال اجاره دربارهٔ پولی بود که زودتر از موعد هزینه شده بود. حالت مقابلش هزینهای است که مصرف شده ولی هنوز به دفتر نرسیده. مثال: قبض برق اسفندِ همان شرکت ۴٬۵۰۰٬۰۰۰ تومان است و فروردین صادر میشود. برق را اسفند مصرف کردهاید، پس هزینهٔ همین سال است:
- بدهکار: هزینهٔ برق — ۴٬۵۰۰٬۰۰۰ تومان
- بستانکار: حسابهای پرداختنی — ۴٬۵۰۰٬۰۰۰ تومان
فروردین که قبض را میپردازید، حساب پرداختنی بسته میشود و هزینهای به سال جدید نمیرود. هر ثبت اصلاحی یکی از همین دو شکل را دارد: یا چیزی را که زود ثبت شده به دورهٔ خودش برمیگرداند، یا چیزی را که دیر میرسد جلو میکشد.
چه مدارکی باید دم دست باشد
ثبت اصلاحیِ بیمدرک را ممیز نمیپذیرد. پیش از اولین سند این چهار چیز را آماده کنید:
- صورت مغایرت بانکی: برای پیدا کردن کارمزدها و اقلام باز بانکی.
- قبضها و فاکتورهای دورهٔ جاری: برای هزینههایی که تحقق یافته و هنوز پرداخت نشده، مثل قبض برق یا آب اسفند.
- جدول استهلاک داراییها: برای استهلاک انباشتهٔ ماشینآلات و تجهیزات.
- قراردادهای بیمه و اجاره: برای جدا کردن سهم امسال از سهم سال بعد.
در سامانه سازمان امور مالیاتی به آدرس e-tax.gov.ir، مطابقت اسناد با ثبتهای دفاتر بررسی میشود؛ هر سندی که میزنید باید پیوستش را داشته باشد.
هفت کنترل پایان دوره، به ترتیب
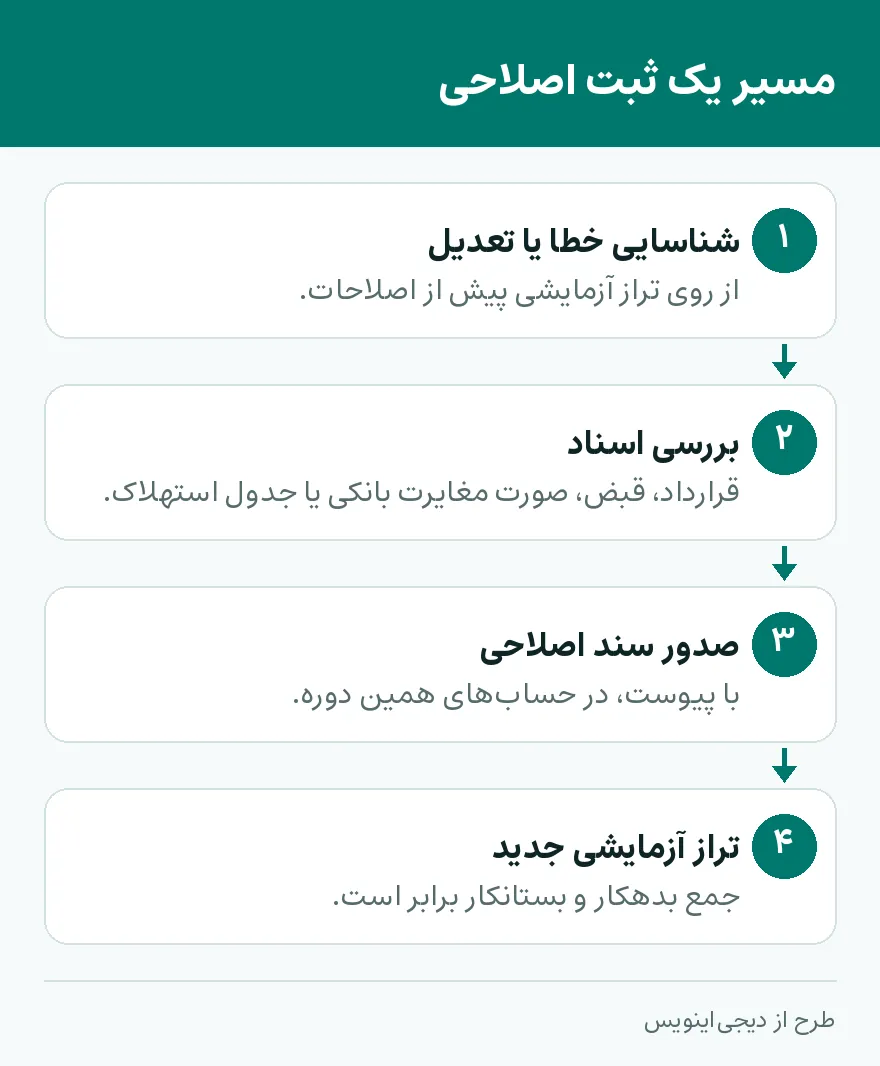
۱. تراز آزمایشی پیش از اصلاحات را بگیرید. این گزارش نشان میدهد کدام حسابها تعدیل میخواهند.
۲. پیشپرداختها را سر بزنید. بیمه و اجاره را نگاه کنید؛ سهمی که در طول سال مصرف شده باید از پیش پرداخت در حسابداری بیرون بیاید و هزینهٔ دوره شود. مثال رضا برعکسِ همین بود: همهچیز هزینه شده بود و باید بخشی به پیشپرداخت برمیگشت.
۳. هزینههای معوق را ثبت کنید. حقوق اسفند، قبضهای خدماتیِ پرداختنشده و پورسانتهای تحققیافته: بدهکار حساب هزینه، بستانکار سایر حسابهای پرداختنی.
۴. درآمدِ انجامشده و ثبتنشده را شناسایی کنید. کالا تحویل شده یا خدمت داده شده ولی صورتحساب صادر نشده؛ درآمد دورهٔ جاری و حساب دریافتنیِ متناظرش را ثبت کنید.
۵. پیشدریافتها را تعدیل کنید. پولی که از مشتری گرفته بودید و کالا یا خدمتش را در این دوره تحویل دادهاید، از بدهی بیرون میآید و درآمد فروش میشود.
۶. استهلاک را حساب و ثبت کنید. هزینهٔ استهلاک بدهکار، استهلاک انباشته بستانکار.
۷. تراز آزمایشی اصلاحشده بگیرید. جمع بدهکار و بستانکار باید برابر باشد؛ اگر نیست، همانجا بایستید.
خطاها و سند اصلاحیِ هر کدام
| خطا | علت | سند اصلاحی |
|---|---|---|
| جابهجایی حسابها | بدهکار و بستانکارِ دو حساب اشتباه ثبت شده | سند معکوس، یا تعدیل مستقیم دو حساب |
| هزینهٔ معوق ثبت نشده | فاکتور یا قبض تا پایان سال نرسیده | بدهکار هزینه، بستانکار حسابهای پرداختنی |
| استهلاک اشتباه حساب شده | نرخ نادرست بر اساس جدول ماده ۱۴۹ ق.م.م | ثبت مابهالتفاوت در هزینهٔ استهلاک |
| اقلام باز بانکی | کارمزد ثبت نشده یا چک واریز نشده | اصلاح حساب بانک پس از گرفتن صورت مغایرت بانکی |
برای کنترل سندها در نرمافزار، میتوانید در صفحهٔ «لیست اسناد حسابداری» دکمهٔ «جدول مغایرت» را بزنید تا خطاهای توازن و ماندههای غیرعادی پیش از بستن حسابها مشخص شوند.
چهار اشتباهی که ممیز را بدبین میکند
بیشترِ این اشتباهها از عجلهٔ پایان سال میآید، نه از ندانستن.
- اصلاح اشتباه امسال در سود و زیان انباشته. تعدیلات سنواتی فقط برای خطاهای بااهمیتِ سالهای قبل است؛ اشتباه دورهٔ جاری در حسابهای درآمد و هزینهٔ همین سال اصلاح میشود.
- فراموش کردن ثبت معکوس در ابتدای سال بعد. بعضی از ثبتهای هزینهٔ معوق باید اول دورهٔ بعد برگردانده شوند؛ وگرنه هنگام پرداخت، همان هزینه دو بار ثبت میشود.
- یککاسه کردن پیشپرداخت کوتاهمدت و بلندمدت. مبلغی که بیش از یک سال مالی را میپوشاند باید جدا دیده شود.
- سند بدون پیوست. فرم مغایرت، قرارداد یا رسید معتبر باید ضمیمهٔ هر ثبت اصلاحی باشد.
یادداشت عملی — من هر وقت میشنوم «سودمان امسال عجیب کم شد»، اول از همه سراغ حسابهای پیشپرداخت میروم؛ خیلی وقتها یک قرارداد یکساله یکجا هزینه شده است، درست مثل اجارهٔ رضا. پیشنهادم این است که ثبتهای اصلاحی را برای شب عید نگذارید: اگر آخر هر ماه پیشپرداختها و هزینههای معوق را ببندید، پایان سال فقط استهلاک و چند قلم میماند.
از کدام حساب شروع کنید
همین امروز تراز آزمایشی دورهٔ جاری را بگیرید و سه گروه حساب را نگاه کنید: پیشپرداختها، پیشدریافتها و هزینههای معوق. برای هر مانده یک سؤال بپرسید: این عدد تا پایان همین دوره درست است؟ اگر جواب «نه» بود، سند اصلاحیاش را با پیوست بزنید. کاربرگ ثبتهای اصلاحی را پیش از ثبت قطعی به تأیید مدیر مالی برسانید و اثرش را روی سود خالص ببینید.
پرسشهای پرتکرار
ثبت اصلاحی چیست؟
سندی که در پایان دوره زده میشود تا ماندهٔ حسابها با واقعیت بخواند: هزینهٔ معوق، سهم مصرفشدهٔ پیشپرداخت، درآمد انجامشده و ثبتنشده، و استهلاک.
ثبت اصلاحی چه زمانی انجام میشود؟
در پایان دورهٔ مالی، پیش از بستن حسابها و بعد از گرفتن تراز آزمایشی اولیه. اگر پیشپرداختها و هزینههای معوق را آخر هر ماه ببندید، کار پایان سال سبکتر میشود.
ثبت اصلاحی اجارهٔ پیشپرداختشده چطور زده میشود؟
سهم ماههای سال بعد از هزینه بیرون میآید و پیشپرداخت میشود. در مثال مقاله: بدهکار پیشپرداخت اجاره ۷۰ میلیون تومان، بستانکار هزینهٔ اجاره ۷۰ میلیون تومان.
فرق ثبت اصلاحی با تعدیلات سنواتی چیست؟
ثبت اصلاحی برای رویدادها و اشتباههای همین دوره است و در حسابهای درآمد و هزینهٔ همین سال مینشیند. تعدیلات سنواتی فقط برای خطاهای بااهمیتِ دورههای مالی قبل به کار میرود.
برای ثبت اصلاحی چه مدارکی لازم است؟
صورت مغایرت بانکی، قبضها و فاکتورهای دورهٔ جاری، جدول استهلاک داراییها و قراردادهای بیمه و اجاره؛ هر سند باید پیوست خودش را داشته باشد.
همین امروز اولین فاکتورتان را بزنید
دیجی اینویس با دورهٔ آزمایشی رایگان شروع میشود — بدون کارت بانکی، با ارسال مستقیم به سامانهٔ مودیان.